
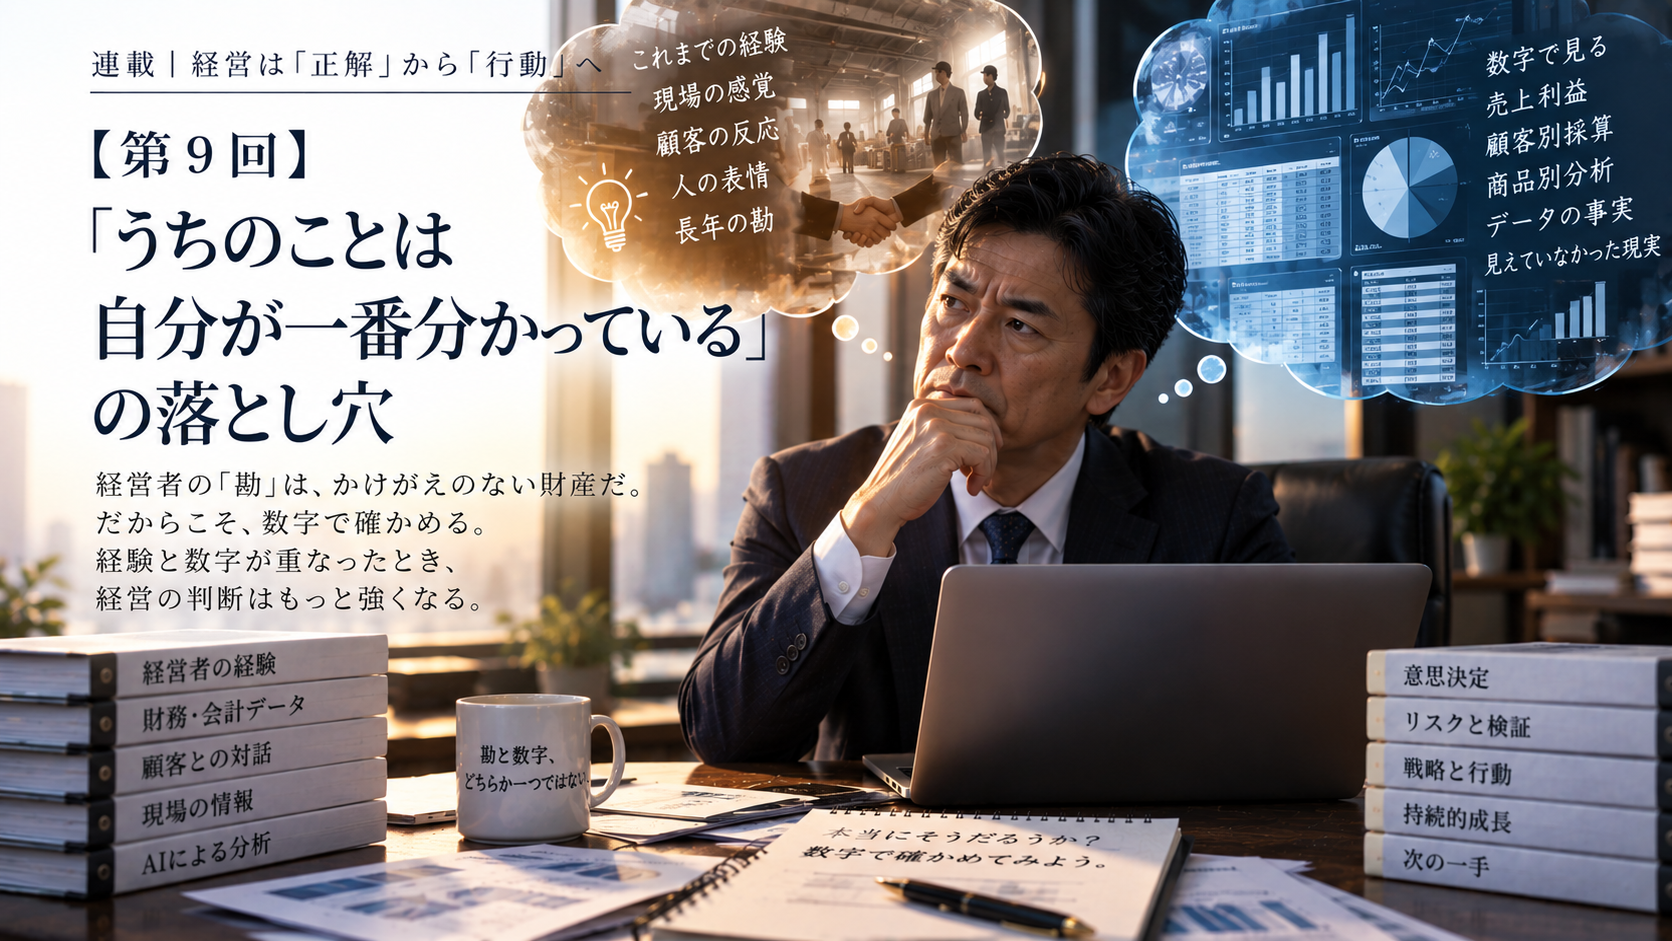
「先生、数字も大事なのは分かります。でも、うちの会社のことは私が一番分かっていますから」
経営者と話をしていると、ときどきこんな言葉を聞くことがあります。
決して強がりで言っているわけではありません。
実際、その通りなのです。
20年、30年と会社を経営してきた社長であれば、自社について膨大な情報を持っています。
顧客の顔を見れば、何を考えているのか何となく分かる。
工場を歩けば、今日はいつもと音が違うことに気づく。
営業社員の話し方を聞けば、「最近少し元気がないな」と感じる。
取引先から一本電話が入っただけで、「これは何かあるな」と察する。
こうした感覚は、決算書には載っていません。
長年の経験の積み重ねによって培われたものです。
ですから私は、経営者の「勘」を軽視すべきではないと思っています。
むしろ優れた経営者ほど、非常に鋭い感覚を持っています。
しかし、その一方で私は、こんな場面にも何度も出会ってきました。
社長は、
「この商品は儲かっている」
と思っている。
ところが計算してみると、ほとんど利益が出ていない。
「この取引先は大切なお得意先だ」
と思っている。
ところが、売上は大きくても、特別値引きや配送コスト、細かな対応工数まで考えると、利益への貢献は小さい。
「うちの社員は昔より生産性が落ちた」
と感じている。
しかし数字を見ると、一人当たり売上はむしろ上がっている。
社長の感覚と、数字が一致しない。
こんなことがあります。
では、社長の勘が間違っているのでしょうか。
私は、そう単純な話ではないと思っています。
経営者の勘は、膨大な経験のデータベースである
そもそも「勘」とは何でしょうか。
何の根拠もなく、適当に判断しているのでしょうか。
おそらく違います。
長年経営してきた社長の頭の中には、膨大な経験が蓄積されています。
「あのタイプのお客さんは、こういうことを言った後に発注量を減らすことが多い」
「工場がこの雰囲気になると、品質トラブルが起きやすい」
「この時期に問い合わせが減ると、数カ月後の売上が落ちる」
本人は一つひとつ論理的に説明できなくても、過去の経験からパターンを読み取っている。
だから、
「何となく嫌な感じがする」
という感覚が、実際に当たることがあります。
これは、経営者が長い年月をかけて蓄積してきた財産です。
財務コンサルタントが会社に入って数カ月数字を見たからといって、簡単に代替できるものではありません。
だから、
「勘ではなく、数字で経営してください」
という言い方には、私は少し違和感があります。
勘を捨てる必要はありません。
問題は別のところにあります。
経験が増えるほど、「確かめなくなる」ことがある
経験には大きな価値があります。
しかし同時に、経験には一つの弱点もあります。
経験が増えるほど、自分の判断に自信を持てるようになることです。
もちろん、それ自体は悪いことではありません。
毎回ゼロから考えていては経営できません。
しかし、
「これは分かっている」
「前にも同じことがあった」
「うちの業界ではこういうものだ」
と考えるようになると、一つのことが起こります。
確かめなくなるのです。
「この商品は儲かっているはずだ」
「A社は重要顧客のはずだ」
「若手社員はすぐ辞めるものだ」
「値上げしたらお客さんは離れる」
「この地域では、この商売はこういうものだ」
いつの間にか、
「そう思っている」
ことと、
「実際にそうである」
ことが同じになってしまう。
ここに、経験豊富な経営者ならではの落とし穴があります。
「自分で決められる」と「自分なら分かる」は違う
経営者には、自分で決めなければならない場面がたくさんあります。
特に中小企業では、最後は社長が決めます。
設備投資をするのか。
値上げするのか。
新しい人を採用するのか。
事業から撤退するのか。
銀行から借りるのか。
どれだけ周囲の意見を聞いても、最後の責任を取るのは経営者です。
だからこそ、
「最後は自分で決める」
という覚悟は必要です。
ただし、
「自分で決める」と「自分なら正しく分かる」は、同じではありません。
私は、ここを分けて考えることが重要だと思っています。
最終判断は社長がする。
しかし、その判断材料まで社長の頭の中だけに置く必要はありません。
数字を見る。
社員に聞く。
顧客に聞く。
外部の人に意見を求める。
AIに別の見方を出させる。
いろいろな材料を集めたうえで、最後は自分で決める。
それでいいのです。
むしろ、
「最後は自分で決めるからこそ、自分以外の視点を持つ」
ことが重要なのではないでしょうか。
数字は、社長に反論してくれる
私は、経営における数字の価値の一つは、
「社長の思い込みに反論してくれること」
だと思っています。
社員は、社長に反論しにくいことがあります。
「この商品は売れる」
と社長が言えば、
「そうですね」
となる。
「この取引先は大切だ」
と言えば、
「分かりました」
となる。
特に創業社長の場合、その傾向は強くなることがあります。
これまで何度も正しい判断をして会社を成長させてきた。
その実績があるからこそ、周囲も簡単には反論できません。
しかし、数字には遠慮がありません。
社長が、
「この商品は儲かっている」
と思っていても、原価を計算すれば赤字だと出る。
「営業は頑張っている」
と思っていても、新規商談件数が半分になっていれば、その事実は数字に出ます。
逆もあります。
社長が、
「最近どうも調子が悪い」
と思っていても、数字を見ると実はそれほど悪くないこともある。
つまり数字は、
社長の感覚を否定するためのものではなく、社長の感覚にもう一つの視点を加えるもの
なのです。
「正しいか間違いか」ではなく、「なぜ違うのか」
ここで大切なのは、勘と数字が違ったときに、
「ほら、数字の方が正しいでしょう」
と考えないことです。
むしろ、面白いのはそこからです。
社長は、
「この商品は儲かっている」
と思っている。
しかし数字では利益率が低い。
なぜ違うのか。
もしかすると、計算している原価に問題があるかもしれません。
あるいは、その商品自体の利益率は低くても、その商品をきっかけに別の商品が売れているのかもしれません。
逆に、社長が昔の成功体験を引きずっていて、現在の採算悪化に気づいていないのかもしれない。
勘と数字が一致しないところには、何かがあります。
だから私は、
「勘と数字、どちらが正しいか」ではなく、「なぜ勘と数字が違うのか」
を考えることに価値があると思っています。
その差を掘り下げることで、今まで見えていなかった経営課題が見つかることがあります。
成功体験ほど、疑うのが難しい
特に注意したいのが、過去の成功体験です。
ある商品を発売して、大きく会社が成長した。
ある営業方法で、顧客を増やした。
ある地域に出店して成功した。
ある人材育成のやり方で、優秀な社員が育った。
成功した経験は、経営者にとって大切な財産です。
しかし、成功体験には少し厄介なところがあります。
失敗した方法は、比較的簡単に見直せます。
「これは駄目だった」
と分かるからです。
一方、成功した方法は、
「正しかった」という証拠をすでに持っています。
だから見直しにくい。
10年前に成功した営業方法が、今も最適とは限りません。
昔売れた商品が、今も利益を生んでいるとは限りません。
かつて有効だったマネジメント方法が、今の若い社員にも有効とは限りません。
環境は変わります。
顧客も変わります。
社員も変わります。
技術も変わります。
競合も変わります。
そしてAIのような新しい技術が登場すれば、これまでの仕事の前提そのものが変わることもあります。
だから、
成功体験を捨てる必要はない。しかし、成功体験も定期的に検証する。
これが重要なのだと思います。
「社長の勘」を仮説にしてみる
では、経営者の勘と数字をどう組み合わせればよいのでしょうか。
私は、社長の勘を**「仮説」**として扱うとよいと思っています。
たとえば社長が、
「最近、若い顧客が増えている気がする」
と感じた。
そこで終わらず、
「本当にそうだろうか」
と数字を見てみる。
年齢別の顧客構成を確認する。
新規顧客だけを抽出する。
購入商品を調べる。
すると、
「確かに30代の新規顧客が半年で増えている」
と分かるかもしれません。
ここで、社長の勘は経営情報に変わります。
逆に、
「調べてみたら、実は増えていなかった」
ということもあるでしょう。
それも価値があります。
つまり、
勘 → 仮説 → 数字で確認 → 行動
という流れを作るのです。
経営者の勘と数字は、対立させる必要がありません。
むしろ、この二つを組み合わせることで、どちらか一方だけより強い意思決定ができます。
AIは「もう一人の反対役」になれるかもしれない
この話を考えると、私はAIにも面白い役割があると思っています。
経営者がAIに、
「私はこの商品を伸ばすべきだと思っている。反対の立場から問題点を挙げてほしい」
と聞いてみる。
あるいは、
「この投資をすべきだと思っているが、私が見落としている可能性のあるリスクを挙げてほしい」
と尋ねる。
AIの答えが正しいとは限りません。
最終判断を任せる必要もありません。
しかし、
自分とは違う見方を強制的に出す道具
として使うことはできます。
経営者は、立場が上がるほど反対意見を聞く機会が減ることがあります。
社員も遠慮する。
取引先も本音を言わない。
専門家も、社長の意向を読みすぎることがある。
そんなとき、AIにあえて反対側の論点を出させる。
これはAI時代ならではの、意思決定の使い方の一つかもしれません。
重要なのは、AIの意見を信じることではありません。
自分の考えを疑う材料を、意図的に持つことです。
経営者に必要なのは、「自信をなくすこと」ではない
ここまで書くと、
「経営者は自分の判断を疑い続けるべきだ」
という話に聞こえるかもしれません。
しかし、それでは経営できません。
最後は決めなければならないからです。
経営者には、自信が必要です。
不確実な状況でも、
「こちらへ行く」
と決める必要があります。
大切なのは、自信をなくすことではありません。
自信を持って決める前に、一度だけ自分の考えを検証することです。
「本当にそうか」
「反対の証拠はないか」
「数字ではどう見えるか」
「社員から見たらどうか」
「顧客から見たらどうか」
その確認をしたうえで、
「それでも私はこうする」
と決める。
それは、迷っているのとは違います。
むしろ、判断の質を上げるためのプロセスです。
経験と数字は、どちらか一つを選ぶものではない
長年会社を経営してきた社長の経験は、簡単には数字に置き換えられません。
だから、
「これからはデータ経営だから、勘は捨てましょう」
という考え方には、私は賛成できません。
一方で、
「自分は会社のことを全部分かっているから、数字はいらない」
というのも危険です。
経験には、数字では見えないものが見えます。
数字には、経験が見落としているものが見えます。
だからこそ、
勘で気づき、数字で確かめる。
そして、
数字で違和感を見つけ、経験で意味を考える。
この往復が重要なのだと思います。
財務とは、経営者の勘を否定するためにあるものではありません。
経営者が持っている感覚を、より強い意思決定に変えるためにある。
私はそう考えています。
最後に、今回も一つ問いを置きたいと思います。
あなたが自社について、
「これは間違いない」
と思っていることを一つ挙げてみてください。
「この商品が一番儲かっている」
「この顧客が最も重要だ」
「社員はこう考えている」
「この事業はこれからも伸びる」
何でも構いません。
そして、こう問いかけてみてください。
「それを裏付ける数字はあるだろうか」
もし数字があるなら、自信を持てばいい。
もし数字が違っていたら、
「なぜ、自分の感覚と数字が違うのだろう」
と考えてみる。
そこに、次の経営課題が隠れているかもしれません。
「うちのことは、自分が一番分かっている」
その言葉を捨てる必要はありません。
むしろ、そこに一言だけ加えてみる。
「だからこそ、自分の見方が正しいか、ときどき確かめる」
長年の経験と数字が組み合わさったとき、経営者の勘は、さらに強い経営判断へ変わっていくのだと思います。
次回:【第10回】「もう少し考えてから」が、経営を止める
「もう少し数字を見てから決めたい」
「もう少し情報を集めてからにしよう」
「もう少し状況が見えてから判断しよう」
経営では、慎重さが必要です。
十分な情報を集めずに大きな投資をするべきではありませんし、思いつきだけで重要な意思決定をするべきでもありません。
しかし一方で、
「もう少し」がいつまでも終わらない
ことがあります。
資料を追加する。
別のシミュレーションを作る。
他社事例を調べる。
専門家にも聞く。
AIにも聞く。
それでも決められない。
これは、本当に情報が足りないのでしょうか。
それとも、
決めた結果、失敗することを避けるために「考え続けている」のでしょうか。
次回は、「慎重な経営」と「決めない経営」の境界線から、先送りや完璧主義が経営判断を止める仕組みについて考えてみたいと思います。
コメント