
「値上げしないといけないことは、分かっているんです」
経営者から、この言葉を何度聞いたか分かりません。
原材料価格は上がっている。
電気代も上がっている。
物流費も上がっている。
社員の賃金も上げなければならない。
数字を計算すれば、今の価格のままでは利益が残らないことは明らかです。
経営者自身も、そのことを理解しています。
それでも、
「では、来月から値上げしましょう」
という話になると、急に歯切れが悪くなる。
「そうなんですけどね……」
「もう少し様子を見てからでも……」
「他社がどうするか見てから……」
「長い付き合いのお客さんもいますから……」
こうして値上げは先送りされます。
なぜでしょうか。
経営者が数字を理解していないからではありません。
経営判断ができないからでもありません。
むしろ、その経営者が顧客との関係を大切にしてきたからこそ、動けないことがあります。
そこには、人間が持っている「損をしたくない」という強い心理が関係しています。
一本の電話が、なぜこれほど重いのか
この連載の第1回で、ある食品加工会社の社長の話を書きました。
原材料価格の上昇によって粗利率が下がり、このままでは営業赤字になる。
数字を見れば、値上げが必要であることは明らかでした。
社長も理解していました。
ところが、半年経っても値上げは実行されませんでした。
理由を尋ねると、社長はこう話しました。
「頭では分かっているんです。でも、いざ取引先に電話しようとすると手が止まるんです」
値上げを伝えたら、嫌な顔をされるかもしれない。
取引量を減らされるかもしれない。
競合へ切り替えられるかもしれない。
最悪の場合、長年の取引を失うかもしれない。
こうしたことが次々と頭に浮かび、電話をかけられなくなる。
これは、単に「勇気がない」という話ではありません。
人間の意思決定には、利益を得る喜びよりも、今持っているものを失う痛みを強く感じやすいという傾向があります。
行動経済学では、こうした傾向を「損失回避」と呼びます。
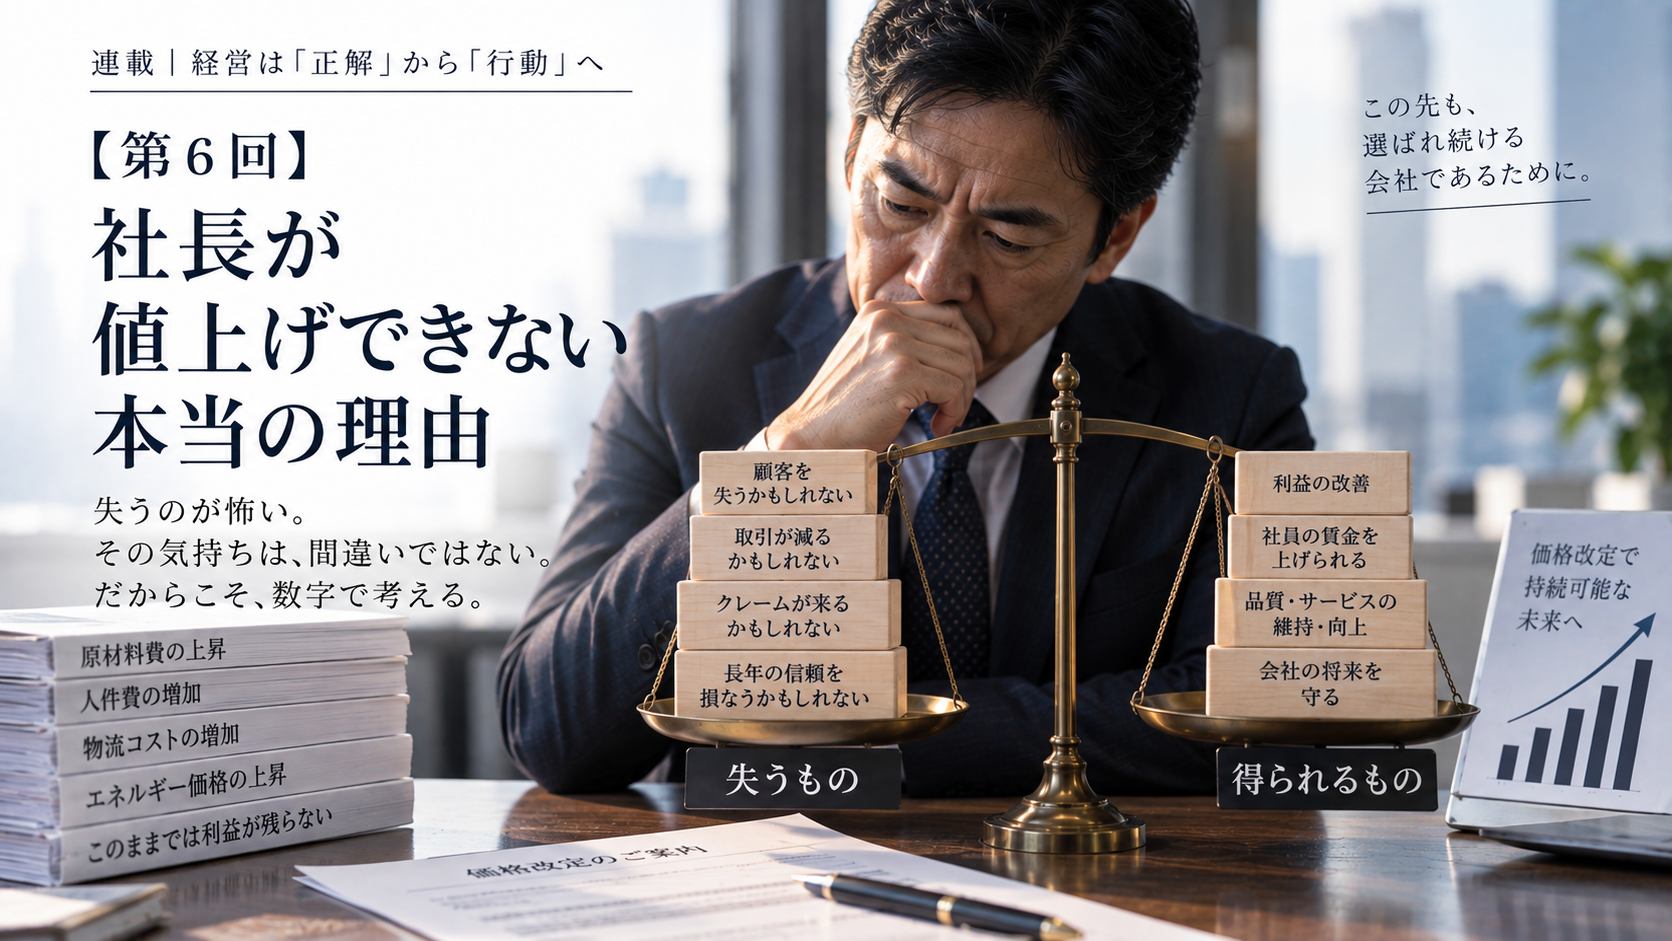
「得られる利益」と「失うかもしれない顧客」
仮に、値上げを実行することで年間1,000万円の利益改善が見込めるとします。
数字だけを見れば、実行すべきだと考えるでしょう。
しかし、経営者の頭の中では別の計算が行われていることがあります。
「もしA社を失ったらどうしよう」
A社とは20年間取引している。
毎年3,000万円を買ってくれる。
先代の頃から付き合いがある。
担当者とも長い関係がある。
そう考えた瞬間、
「年間1,000万円利益が増える」
という未来の利益より、
「今ある3,000万円の取引を失うかもしれない」
という恐怖の方が、圧倒的に大きく感じられます。
もちろん、本当にA社を失うとは限りません。
5%値上げしただけで取引がゼロになる可能性は、それほど高くないかもしれない。
それでも、人は「失うかもしれない」と考えるだけで、行動をためらいます。
ここで重要なのは、経営者が非合理的だから駄目だ、ということではありません。
むしろ、こうした心理は誰にでもあります。
問題は、
その心理が存在することに気づかないまま、経営判断をしてしまうこと
です。
「何もしない」という選択にも、損失はある
値上げの話をするとき、私は経営者に一つ質問することがあります。
「値上げした場合のリスクは分かりました。では、値上げしなかった場合、いくら失いますか?」
すると、少し空気が変わります。
多くの経営者は、
「値上げするリスク」
については非常によく考えています。
顧客が離れる。
クレームが来る。
競合へ流れる。
関係が悪くなる。
ところが、
「値上げしないリスク」
については、意外なほど計算していないことがあります。
たとえば、現在の粗利率では毎月80万円、本来確保すべき利益が失われているとします。
1カ月先送りすれば80万円。
半年なら480万円。
1年なら960万円です。
値上げをしないという選択は、「現状維持」ではありません。
毎月80万円を失うという、れっきとした経営判断です。
しかし、その損失は目の前では起きません。
毎月少しずつ利益が減っていく。
だから痛みを感じにくい。
一方で、
「大切な顧客を失うかもしれない」
という想像は非常に鮮明です。
この非対称性が、経営者の行動を止めます。
「何もしない」は中立ではない
私は、ここに経営判断を考えるうえで重要なポイントがあると思っています。
人は何かを「する」ときには、そのリスクを強く意識します。
値上げする。
新しい設備を買う。
不採算事業から撤退する。
社員の配置を変える。
新しいシステムを導入する。
これらには、「自分が決めた」という感覚があります。
失敗すれば、
「あの判断が間違っていた」
と言われるかもしれません。
一方で、何もしなければ、自分が何かを決めた感覚は弱くなります。
だから心理的には安全です。
しかし経営では、
「何もしない」ということも、一つの意思決定です。
値上げしない。
赤字事業を続ける。
古い設備を使い続ける。
問題社員への対応を先送りする。
在庫を放置する。
どれも、現状を選び続けるという意思決定です。
そして、その意思決定にもコストがあります。
経営者が見るべきなのは、
「動いたら何を失うか」
だけではありません。
「動かなければ何を失うか」
も、同じテーブルの上に置く必要があります。
恐怖をなくすのではなく、数字にする
では、損失への恐怖をどう克服すればいいのでしょうか。
私は、「怖がらないようにしましょう」と言っても、あまり意味はないと思っています。
20年間付き合ってきた顧客を失うかもしれない。
それを怖いと思うのは自然なことです。
必要なのは、恐怖を消すことではありません。
恐怖も含めて、数字にしてみることです。
たとえば、
値上げによって売上が10%減った場合。
20%減った場合。
最悪、主要顧客一社を失った場合。
それぞれ利益がどうなるのかを計算してみる。
一方で、
値上げをしなかった場合、今後12カ月で利益がどれだけ失われるのかも計算する。
すると、
「値上げしたら大変なことになるかもしれない」
という漠然とした恐怖が、
「仮に売上が10%減っても、利益は現状より残る」
といった具体的な比較に変わります。
不安は、曖昧なままだと大きくなります。
数字にすると、扱えるものになります。
ここに、財務が果たせる重要な役割があります。
いきなり全部やらなくてもいい
それでも怖ければ、もう一つ方法があります。
最初から全顧客に値上げしなくてもいい。
たとえば、取引先が100社あるなら、
「まず5社だけ」
から始める。
比較的関係性がよく、値上げの背景を説明しやすい顧客を選ぶ。
あるいは、採算が特に悪い商品だけを対象にする。
5%の値上げが怖ければ、まず3%で交渉してみる。
重要なのは、
「値上げするか、しないか」
という大きな二択にしないことです。
人は、大きな決断ほど動きにくくなります。
だから、行動を小さくする。
これは値上げに限りません。
赤字事業を撤退するか、続けるか。
社員を配置転換するか、しないか。
新しいシステムを全面導入するか、しないか。
こうした大きな二択にすると、損失への恐怖が強くなります。
まず一部で試す。
一カ月だけやってみる。
一店舗だけ変える。
一商品だけやめる。
「戻れる一歩」にすることで、人は動きやすくなります。
値上げは「顧客を失う行為」なのか
もう一つ、値上げについて考えておきたいことがあります。
経営者の中には、
「値上げすると、お客さんに迷惑をかける」
という感覚を強く持っている方がいます。
特に、長年価格を据え置いてきた会社ほど、その傾向があります。
しかし、本当にそうでしょうか。
必要な値上げをせず、利益を削り続ける。
社員の賃金を上げられない。
設備更新ができない。
人材も採用できない。
品質を維持するための投資もできない。
やがて会社そのものが弱くなる。
その結果、商品やサービスを提供できなくなるとしたら、顧客にとっても決して良いことではありません。
適正な利益を確保することは、経営者だけが得をする話ではありません。
社員の雇用を守る。
品質を維持する。
設備を更新する。
取引先への支払いを続ける。
そして会社を存続させる。
利益には、そうした役割があります。
そう考えると、値上げは必ずしも、
「顧客から多くお金を取る行為」
ではありません。
場合によっては、
「これからも価値を提供し続けるための条件を整える行為」
と捉えることもできます。
同じ値上げでも、どう捉えるかによって、経営者の心理は大きく変わります。
「怖い」という感情は、経営判断から消せない
経営者は、いつも冷静で合理的でなければならない。
そんなイメージを持っている方もいるかもしれません。
しかし私は、そうは思いません。
会社を経営していれば、怖いことはいくらでもあります。
値上げして顧客を失うのが怖い。
社員が辞めるのが怖い。
新しい投資に失敗するのが怖い。
事業撤退を決めるのも怖い。
借入をするのも怖い。
借入をしないのも怖い。
その感情をなくすことは、おそらくできません。
大切なのは、
「怖いから動かない」のではなく、「何を怖がっているのか」を見えるようにすること
だと思います。
そして、その恐怖と、動かなかった場合の損失を、数字で並べてみる。
そのうえで、最初の一歩をできるだけ小さくする。
財務は、感情を排除するために使うものではありません。
むしろ、
感情によって見えなくなっているものを、数字によって見えるようにする。
そこに、財務を経営に生かす意味があるのではないでしょうか。
値上げできない本当の理由
「なぜ値上げできないのでしょうか」
と聞くと、
「競争が激しいから」
「取引先が厳しいから」
「他社がまだ上げていないから」
という答えが返ってきます。
もちろん、それらも現実の要因です。
しかし、その奥に、
「今持っているものを失いたくない」
という人間として自然な感情が隠れていることがあります。
その感情に気づかないままでは、どれほど精緻な値上げシミュレーションを作っても、人は動きません。
だからこそ、数字を見るときには、
「何を得られるか」
だけではなく、
「何を失うのが怖いのか」
も考えてみる。
そして、もう一つ。
「動かなければ、何を失うのか」
も数字にする。
ここまで並べて初めて、経営者は本当の意味で選択できるのだと思います。
最後に、今回も一つ問いを置きます。
あなたの会社で、
「必要だと分かっているのに、失うのが怖くて動けていないこと」
はないでしょうか。
値上げかもしれません。
不採算取引の見直しかもしれません。
事業撤退かもしれません。
あるいは、人や組織に関する判断かもしれません。
一つ思い浮かんだら、
「実行したら何を失うか」
だけではなく、
「このまま一年間実行しなかったら、何をいくら失うのか」
を計算してみてください。
その数字が、止まっていた一歩を少しだけ動かしてくれるかもしれません。
次回:【第7回】「昔からこうしている」が会社を弱くする
「この取引先とは、先代の頃からの付き合いだから」
「この会議は、昔から毎週やっているから」
「この商品は、創業時から扱っているから」
会社には、長く続いてきたものがたくさんあります。
長く続いていることには、もちろん理由があります。
会社の歴史であり、文化であり、ときには大切な信頼関係でもあります。
しかし一方で、
「今までそうしてきたから」
という理由だけで続いているものはないでしょうか。
人は、変えることで得られるものより、今ある状態を変える不安を大きく感じることがあります。
次回は「現状維持」という心理から、会社にとって「守るべきもの」と「変えるべきもの」をどう見分けるかについて考えてみたいと思います。
コメント