
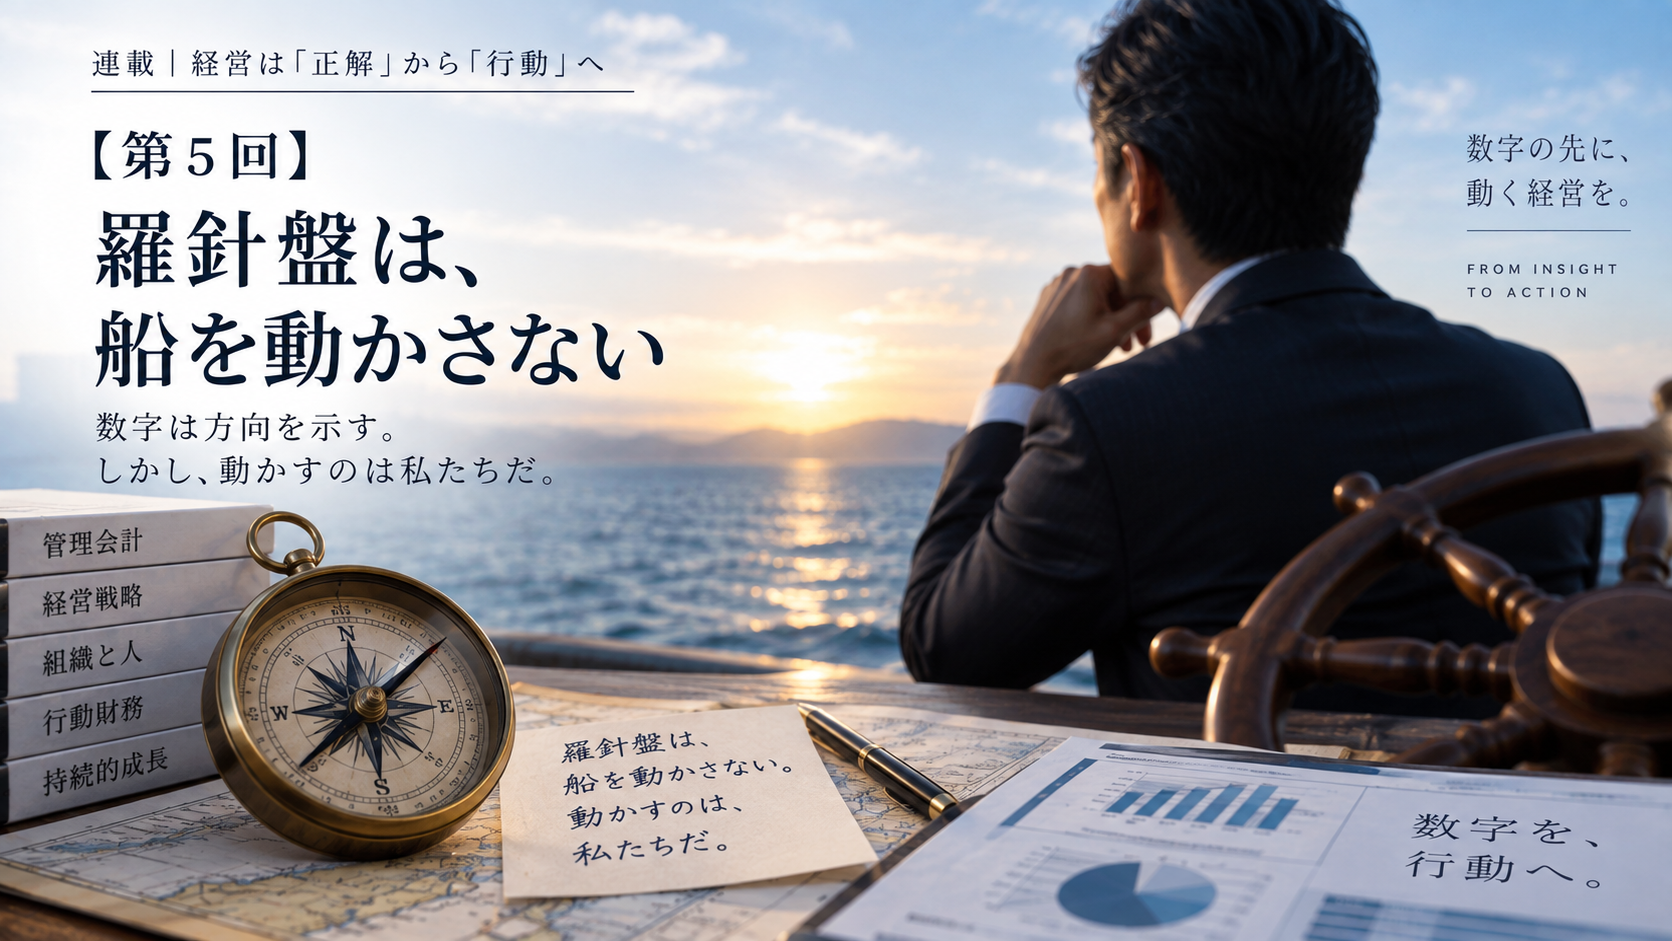
前回のコラムで、私はこんな言葉を書きました。
「羅針盤は、船を動かさない」
経営数字は、会社の現在地を教えてくれます。
売上は伸びているのか。
粗利率は改善しているのか。
固定費は増えていないか。
キャッシュは足りているか。
予算に対して、実績はどうだったのか。
数字がなければ、経営者は自分の感覚だけを頼りに会社を経営することになります。
だから、数字は必要です。
私自身、公認会計士として、そして財務コンサルタントとして、長い間「数字を経営に生かす」仕事に携わってきました。
その中で、管理会計は非常に有効な道具だと今でも考えています。
ただ、多くの経営現場に関わる中で、一つの疑問を持つようになりました。
正しい数字が分かれば、本当に会社は動くのだろうか。
管理会計は「経営の羅針盤」である
財務会計と管理会計の違いを説明するとき、私はよく「バックミラー」と「羅針盤」という例えを使います。
財務会計は、どちらかといえば過去を記録するものです。
決算書を作る。
税金を計算する。
金融機関や株主など、外部の利害関係者へ会社の状況を説明する。
もちろん、これも経営に欠かせません。
一方、管理会計は経営者が未来の意思決定をするために数字を使います。
商品別の採算を見る。
部門別の利益を見る。
予算と実績を比較する。
KPIを設定する。
将来の資金繰りを予測する。
「このまま進むと、会社はどこへ行くのか」
「目標へ向かうためには、どちらへ舵を切るべきなのか」
それを数字によって考える。
だから私は、管理会計を「経営の羅針盤」と捉えています。
羅針盤がなければ、自分が正しい方向へ進んでいるのか分かりません。
しかし、ここで一つ重要なことがあります。
羅針盤がどれほど正確に北を示していても、船そのものを動かしてくれるわけではないということです。
「正しい情報を与えれば、人は動く」という前提
管理会計の仕組みを突き詰めていくと、その奥には一つの前提があるように思います。
少し単純化して言えば、
「人は、正しい情報を得れば、合理的に意思決定して行動する」
という前提です。
たとえば、
「この商品は赤字です」
と数字で示せば、経営者はその商品を値上げするか、販売をやめる。
「この事業は3年連続で赤字です」
と示せば、撤退を検討する。
「このままでは半年後に資金が不足します」
と予測すれば、早めに資金調達や改善策を考える。
理屈としては、非常に合理的です。
そして実際、その通りに動く経営者もいます。
ところが現実の経営では、必ずしもそうなりません。
赤字だと分かっている商品を、売り続ける。
採算が悪いと分かっている取引先との関係を、変えられない。
固定費を減らす必要があると理解しながら、何年もそのままにする。
資金繰りが厳しくなることが分かっているのに、銀行への相談を先送りする。
数字は間違っていません。
経営者も、その数字を理解しています。
それでも動かない。
ここに、管理会計だけでは説明しにくい領域があります。
経営者は「合理的な意思決定装置」ではない
考えてみれば、当たり前のことかもしれません。
経営者も人間です。
損をするのは怖い。
長年続けてきたものをやめることには抵抗がある。
取引先から嫌われたくない。
社員に厳しいことを言いたくない。
失敗して「あの判断は間違っていた」と言われたくない。
目の前の仕事が忙しければ、重要だが緊急ではないことは後回しになる。
頭では正しいと分かっていても、感情がついてこないこともあります。
つまり、人間は必ずしも、
「情報を得る → 合理的に判断する → 行動する」
という一直線には動きません。
第1回で取り上げた、値上げの必要性を十分理解しながら、取引先への一本の電話をかけられなかった社長もそうでした。
数字は足りていました。
知識もありました。
必要性も理解していました。
それでも、行動できなかった。
この経験を重ねる中で、私は財務改善について考えるとき、
「数字の問題」と「人間の問題」を分けて考える必要があるのではないか
と思うようになりました。
「何をすべきか」と「実際にやる」の間
たとえば、経営分析によって、
「粗利率を3ポイント改善する必要がある」
という結論が出たとします。
ここまでは数字の世界です。
次に、
「そのためには、主要商品の価格を5%上げる必要がある」
と分かった。
これも分析できます。
しかし、そこから、
「では、誰に最初に値上げを伝えるのか」
となると、少し話が変わってきます。
A社なら受け入れてもらえそうだ。
しかしB社は怖い。
C社は社長同士が昔からの知り合いだから言いにくい。
D社は競合に切り替えられるかもしれない。
ここから先は、Excelだけでは解決できません。
そして最後に、
「明日の午前10時にA社へ電話する」
まで落とし込む。
ここまで来て、ようやく「行動」になります。
経営数字が変わるのは、この最後の一歩が実行された後です。
粗利率3ポイント改善という目標そのものが、会社を変えるわけではありません。
値上げシミュレーションが会社を変えるわけでもありません。
一本の電話。
一回の面談。
一つの契約変更。
一つの仕事をやめる決断。
そうした具体的な行動が積み重なって、初めて決算書の数字が変わります。
財務に「行動」という視点を加える
私は、こうした問題意識から「行動財務」という考え方を整理するようになりました。
管理会計と行動財務は、対立するものではありません。
むしろ、つながっています。
管理会計が、
「どちらへ進むべきか」
を数字で示すものだとすれば、行動財務は、
「では、実際にどう動くか」
を考えるものです。
たとえば、
売上が落ちている。
そこで終わらない。
なぜ落ちたのかを見る。
それでも終わらない。
何を変えるのかを決める。
そして最後に、
「誰が、いつ、何をするのか」
まで落とし込む。
数字を「見るもの」から「動くためのもの」へ変える。
これが、私が考える行動財務の出発点です。
「会議が終わったとき」に何が残っているか
この視点を持つと、経営会議の見え方も変わります。
良い会議とは何でしょうか。
数字について活発な議論があった会議でしょうか。
原因分析が深くできた会議でしょうか。
経営者が的確な指摘をした会議でしょうか。
もちろん、それらも重要です。
しかし私は最近、もっと単純な見方をしています。
会議が終わったときに、具体的な行動が残っているか。
たとえば、
「粗利率が下がったので、営業部長が金曜日までに上位10商品の値上げ余地を確認する」
「在庫が増えているので、工場長が来週火曜日までに90日以上動いていない在庫を抽出する」
「新規顧客が減っているので、営業担当者が今週5社に電話する」
こうしたものが一つでも決まっていれば、会議と現場がつながります。
逆に、どれほど高度な議論をしても、
「引き続き注視する」
「営業を強化する」
「コスト意識を高める」
で終わっているなら、翌月も同じ会議をしている可能性があります。
会議の成果物は、議事録ではなく、次の行動なのかもしれません。
AI時代には、羅針盤が大量に手に入る
この問題を考えるとき、私はAIの存在を無視できないと思っています。
これからは、経営者が「羅針盤」を手に入れるコストが劇的に下がっていくでしょう。
会計データをAIに読み込ませれば、
「今月の異常値を教えて」
「利益率が下がった要因を分析して」
「今後6カ月の資金繰りリスクを挙げて」
「改善策を5つ提案して」
といったことが、かなり簡単にできるようになります。
つまり、これまで専門家が時間をかけて作ってきた「正しい分析」は、今後ますます手に入りやすくなります。
しかし、羅針盤が10個あっても、船が10倍速く進むわけではありません。
むしろ、
「Aという分析ではこちら」
「Bという分析ではこちら」
「AIからは改善案が10個出てきた」
となれば、経営者はかえって動けなくなる可能性もあります。
だからこそ、AI時代には、
「何が分かったか」以上に、「では何をするか」を決める力
が重要になると思っています。
AIは、進む方向の候補を大量に提示してくれるでしょう。
しかし、どの方向へ進むのかを決め、実際に舵を切るのは、最後は人間です。
「数字を見る時間」から「行動を決める時間」へ
多くの会社では、経営会議で数字を見ることにかなりの時間を使っています。
売上はいくらだった。
利益はいくらだった。
予算との差はいくらだった。
前年との差はいくらだった。
もちろん必要です。
しかし、もし60分の会議があるなら、その60分すべてを数字の説明に使う必要はないと思います。
数字の確認を20分。
原因について考えるのを20分。
そして残り20分を、
「では、何をするか」
に使う。
それだけでも会議の質は変わるはずです。
さらに、決める行動は多くなくていい。
むしろ、一つか二つで十分です。
あれもこれもと決めても、結局どれも実行されなければ意味がありません。
重要なのは、
次回の会議までに、確実に一つ動くこと。
そして次回、その結果を数字で確認する。
数字を見る。
行動を決める。
実行する。
結果を数字で確認する。
また次の行動を決める。
この循環が回り始めたとき、管理会計は単なる「羅針盤」ではなく、実際の経営とつながり始めます。
羅針盤と、舵を切る人
私は、管理会計の価値を疑っているわけではありません。
むしろ逆です。
正しい数字がなければ、経営者は間違った方向へ全力で進んでしまうかもしれません。
だから、羅針盤は必要です。
ただし、羅針盤だけでは足りない。
羅針盤を見て、舵を切る人が必要です。
そして、その人が動けないのであれば、
「もっと正確な羅針盤を作ろう」
と考える前に、
「なぜ舵を切れないのか」
を考えてみる。
そこには、数字だけでは見えない経営課題があります。
恐怖かもしれません。
現状を変えることへの抵抗かもしれません。
考えることが多すぎるのかもしれません。
先送りかもしれません。
あるいは、失敗したくないという完璧主義かもしれません。
それらを一つずつ見つけ、行動できる形に変えていく。
そこまで含めて初めて、数字は経営の力になるのだと思います。
最後に、今回も一つ問いを置きたいと思います。
あなたの会社には、すでに十分な「羅針盤」があるのに、
まだ舵を切れていないテーマはないでしょうか。
もし一つ思い浮かんだら、さらに数字を分析する前に、こう問いかけてみてください。
「この数字を見て、私は次に何をするのか」
答えは、大きな経営戦略でなくても構いません。
明日一本、電話をする。
30分だけ数字を見る。
一つの仕事をやめる。
一人の社員と話す。
そんな小さな行動でいい。
羅針盤が示した方向へ、船を1メートルでも進める。
経営が変わるのは、その瞬間からなのだと思います。
次回:【第6回】社長が値上げできない本当の理由
「値上げしなければ利益が出ない」
数字では、はっきり分かっている。
取引先に説明できるだけの原材料価格の上昇もある。
社員の賃金も上げなければならない。
それでも、値上げの話になると手が止まる。
なぜでしょうか。
「取引先を失うかもしれない」
そう考えた瞬間、人は値上げによって得られる利益よりも、失うかもしれない取引の方を強く意識することがあります。
次回からは、ここまで考えてきた「なぜ人は分かっていても動けないのか」を、もう少し具体的に分解していきます。
その最初のテーマは、「損をする怖さ」です。
なぜ社長は、値上げしなければ会社が苦しくなると分かっていても、値上げに踏み切れないのか。
次回は「損失回避」という人間の心理から、経営者の意思決定について考えてみたいと思います。
コメント