
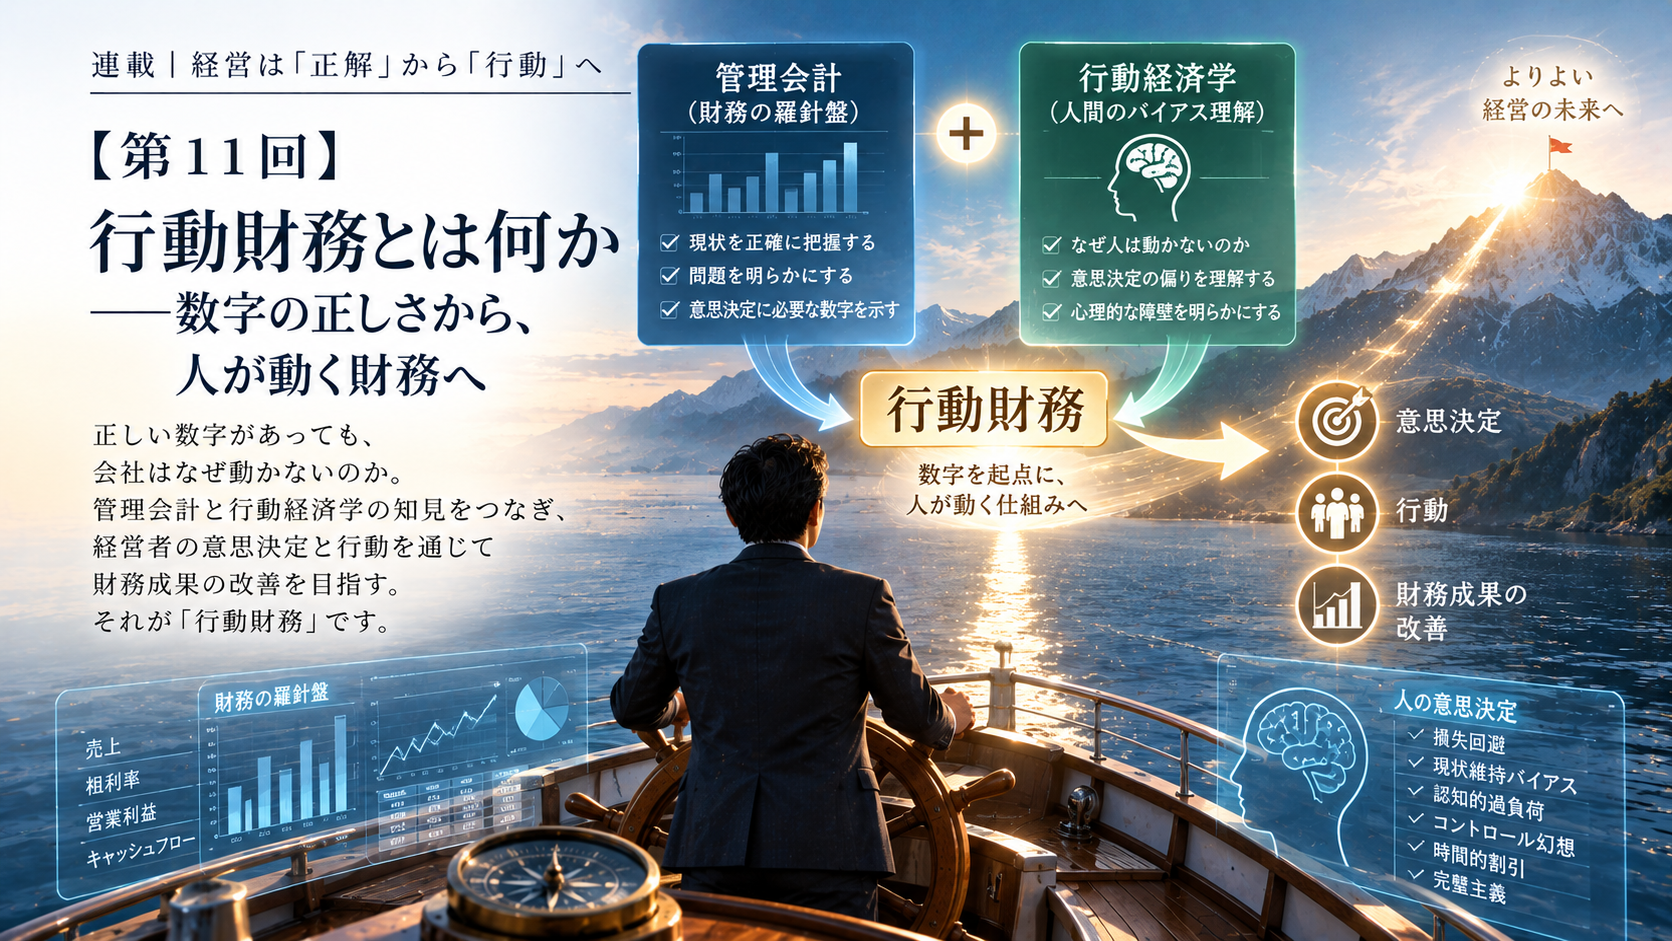
「数字は正しい。改善すべきことも分かっている。それなのに、会社が変わらない」
経営財務の仕事に携わる中で、私はこの問題に何度も直面してきました。
月次の試算表を作る。予算と実績を比較する。部門別の利益を分析する。問題点を整理し、経営者に改善策を提案する。
財務の専門家として、やるべきことはやっているはずです。
経営者も、説明を理解しています。
「なるほど、よく分かりました」
「確かに、このままではいけませんね」
そんな言葉も返ってきます。
ところが、翌月になっても状況が変わらない。
値上げは実施されていない。不採算の取引は続いている。会議では同じ問題が議論されている。
そして、翌月もまた、同じ数字を説明する。
私は長い間、この状況に違和感を持っていました。
数字の精度が足りないのでしょうか。
分析が不十分なのでしょうか。
説明の仕方が悪いのでしょうか。
もちろん、そういう場合もあるでしょう。
しかし、問題はもっと根本的なところにあるのではないか。
そもそも私たちは、「正しい数字を示せば、人は正しく行動する」という前提に立ちすぎていたのではないか。
この疑問が、私の提唱する「行動財務」という考え方の出発点です。
管理会計は、経営に必要な羅針盤を作ってきた
最初に申し上げたいのは、行動財務は管理会計を否定するものではない、ということです。
管理会計は、経営にとって極めて重要な役割を果たしてきました。
どの商品が利益を生んでいるのか。
どの部門の採算が悪化しているのか。
固定費をどこまで負担できるのか。
設備投資は回収できるのか。
こうした問いに、数字という客観的な材料を提供します。
経営者の経験や感覚だけでは見えない現実を、数字によって明らかにする。
それが管理会計の大きな価値です。
私は以前、この役割を「羅針盤」にたとえました。
船が今どこにいるのか。
どちらの方向へ進めばよいのか。
目的地からどれほど離れているのか。
羅針盤がなければ、航海は難しくなります。
しかし、ここで一つ考えなければならないことがあります。
どれほど正確な羅針盤があっても、それだけで船は動かない。
船を動かすのは、人間です。
進路を決め、舵を切り、必要なら漕ぎ方を変えなければなりません。
管理会計が正確な羅針盤を作る技術だとすれば、その羅針盤を見た人間が実際に動くところまで考える必要がある。
私は、そこに財務の新しい可能性があると思っています。
行動経済学が教えてくれた、人間のもう一つの姿
では、なぜ人は、正しい数字を見ても動けないのでしょうか。
この問いを考えるうえで、大きな手がかりになったのが行動経済学です。
従来の経済学では、人間は合理的に判断する存在として扱われることが多くありました。
しかし、現実の人間は必ずしもそうではありません。
利益が増える可能性よりも、今あるものを失う不安を強く感じる。
変えた方がよいと分かっていても、これまでのやり方を続けてしまう。
課題が多すぎると、何から手をつければよいか分からなくなる。
将来の大きな利益よりも、目の前の小さな負担を避けてしまう。
この連載の第6回から第10回でも、そうした心理を取り上げてきました。
重要なのは、これらが特別に意志の弱い人だけに起こる現象ではないということです。
経験豊富な経営者にも起こります。
優秀な経営者にも起こります。
そして、財務の専門家自身にも起こります。
経営者もまた、合理性だけでは動かない一人の人間なのです。
この事実を、財務の世界でも正面から受け止める必要があるのではないでしょうか。
行動財務は、二つの知見を「実践」で結びつける
管理会計は、経営判断に必要な数字を提供します。
行動経済学は、人間の判断や行動が、必ずしも合理的ではない理由を説明します。
しかし、私が本当に知りたかったのは、その先のことでした。
正しい数字がある。
人が動けない理由も分かる。
では、どうすれば実際に動けるのか。
ここに、行動財務の核心があります。
私が考える行動財務とは、管理会計が提供する財務情報と、行動経済学が明らかにしてきた人間の意思決定の特性を結びつけ、経営者の具体的な行動変容を通じて、財務成果の改善を目指す実践的な考え方です。
単に数字を分かりやすく説明することではありません。
経営者の心理を分析して終わることでもありません。
数字を見た経営者が、何を決め、どのように動き、その結果として財務数値がどう変わったのか。
そこまでを一つの流れとして捉えます。
言い換えれば、財務の仕事の終点を変えるということです。
「正しい分析ができた」で終わるのではなく、「その分析を起点に、何が変わったか」まで問う。
私は、この視点こそが行動財務の独自性だと考えています。
「粗利率が悪化しました」の、その先へ
具体的に考えてみます。
ある会社で、粗利率が予算より3ポイント悪化していたとします。
従来の財務報告であれば、その原因を分析します。
原材料価格が上がった。
仕入条件が悪化した。
販売価格に転嫁できていない。
ここまで分かれば、分析としては十分に意味があります。
しかし、経営会議で、
「原価が上がっていますので、利益率の改善が必要です」
と説明して終わってしまったら、どうでしょうか。
経営者も社員も、問題は理解します。
それでも、翌月の粗利率は変わらないかもしれません。
行動財務では、ここからもう一段踏み込みます。
たとえば、
「主要取引先10社について、今月末までに価格改定案を作成する」
という具体的な行動に変える。
ただし、これだけでも十分ではありません。
社長が値上げによる顧客離れを恐れているのであれば、その不安を無視して行動を求めても実行されないでしょう。
そこで、価格を据え置いた場合の利益への影響を確認する。
すべての顧客に一斉に交渉するのではなく、まず数社で試す。
実行した結果を翌月の会議で確認する。
必要なら、交渉方法を修正する。
ここでは、数字と心理と行動がつながっています。
数字が問題を示し、人間への理解が障壁を明らかにし、行動の設計が変化を生む。
この一連の流れを扱うのが、行動財務です。
行動財務は、経営者を操作する技術ではない
ここで、一つ誤解を避けておきたいと思います。
「人を動かす」というと、相手を説得する技術や、心理を利用して思いどおりに行動させる方法を連想するかもしれません。
しかし、私が考える行動財務は、そうしたものではありません。
経営者が何を大切にし、どのような会社をつくりたいのか。
その意思が出発点です。
財務の専門家が、経営者に代わって経営の正解を決めるわけではありません。
まして、数字を使って経営者を追い込むことでもありません。
むしろ、経営者自身が必要だと理解しているのに、心理的な抵抗や日々の忙しさによって実行できていないことを、どうすれば行動に移せるのか。
そこを一緒に考えることです。
経営者の主体性を奪うのではなく、主体的な意思決定を支える。
私は、その姿勢が欠かせないと思っています。
財務の成果は、数字の前に行動として現れる
もう一つ、行動財務で大切にしたい視点があります。
それは、財務数値は、多くの場合、過去の行動の結果であるということです。
売上が増えた。
利益率が改善した。
在庫が減った。
資金繰りが良くなった。
これらは重要な成果です。
しかし、その数字が変わる前には、何らかの行動があったはずです。
営業方法を変えた。
価格を見直した。
発注量を調整した。
不要な業務をやめた。
経営者が判断し、社員が動き、その積み重ねが財務数値に表れます。
だとすれば、経営管理において見るべきものは、結果としての数字だけではありません。
その数字を変えるための行動が、実際に行われているか。
ここにも目を向ける必要があります。
月次の経営会議で、
「なぜ利益が減ったのか」
を確認することは大切です。
しかし、それだけでなく、
「前回決めた価格交渉は実行できたのか」
「実行できなかったなら、何が障壁になったのか」
「次は何を変えるのか」
まで確認する。
こうして初めて、経営会議が過去の数字を報告する場から、未来の数字を変える場へと近づいていきます。
行動財務は、数字の価値をさらに高める
私は、数字の力を信じています。
数字があるからこそ、経営者は現実を直視できます。
数字があるからこそ、経験や感覚だけでは気づけない問題が見えてきます。
数字があるからこそ、行動の結果を検証できます。
しかし、数字には限界もあります。
数字そのものに、意思はありません。
数字が、自ら値上げ交渉をしてくれるわけではありません。
数字が、社員との難しい対話を引き受けてくれるわけでもありません。
数字を経営成果へ変えるためには、最後に人間の行動が必要です。
だから私は、行動財務を管理会計の代わりになるものだとは考えていません。
むしろ、その逆です。
管理会計が持つ価値を、人間の行動という視点からさらに広げるもの。
それが行動財務だと考えています。
そして、この考え方は、人も資金も限られた中小企業にこそ意味があるのではないでしょうか。
中小企業では、経営者の一つの判断が会社全体に大きな影響を与えます。
値上げを決めるかどうか。
不採算の仕事をやめるかどうか。
新しい人材に仕事を任せるかどうか。
こうした判断が実行されるかどうかで、会社の将来は変わります。
財務の役割を、数字を説明するところで終わらせるのは、あまりにももったいない。
私はそう思うのです。
財務の問いを、変えてみる
これまでの財務は、主にこう問いかけてきました。
「会社の数字は、どうなっているのか」
「なぜ、その数字になったのか」
もちろん、これからも必要な問いです。
しかし、そこにもう一つ加えてみたいのです。
「その数字を見て、私たちは何を変えるのか」
そして、さらに問いを続けます。
「変えると決めたことを、なぜ実行できないのか」
「どうすれば、次の一歩を踏み出せるのか」
「実際に動いた結果、数字はどう変わったのか」
この問いの変化が、財務の役割を変えていく。
私はそう考えています。
最後に、経営者の皆さんに一つ問いかけたいと思います。
あなたの会社で毎月作られている試算表や経営資料は、何のためにあるのでしょうか。
過去の結果を確認するためでしょうか。
銀行に説明するためでしょうか。
経営会議で報告するためでしょうか。
もちろん、それらも大切です。
しかし、もしその資料が、経営者や社員の次の行動を一つでも変えることができたなら。
そのとき、財務の数字は単なる報告資料ではなく、会社を前へ進める力になるはずです。
数字を正しくすることから、数字によって人が動くことへ。
そして、人が動くことで、数字が変わることへ。
私が「行動財務」という言葉に込めているのは、その可能性です。
次回:【第12回】行動財務が変える、経営者と財務専門家の関係
経営者に正しい数字を説明する。
問題点を指摘する。
改善策を提案する。
それだけでは、会社が変わらないことがあります。
では、行動財務の視点に立ったとき、財務専門家の仕事はどのように変わるのでしょうか。
単に「助言する人」から「伴走する人」へ、という言葉だけでは十分ではありません。
経営者が動けない理由を理解し、具体的な行動をともに設計し、その結果を数字で確かめる。
そこには、従来の財務支援とは異なる専門性が求められます。
次回は、行動財務が経営者と財務専門家の関係をどのように変えるのか、そしてこれからの財務専門家には何が求められるのかを考えます。
コメント