
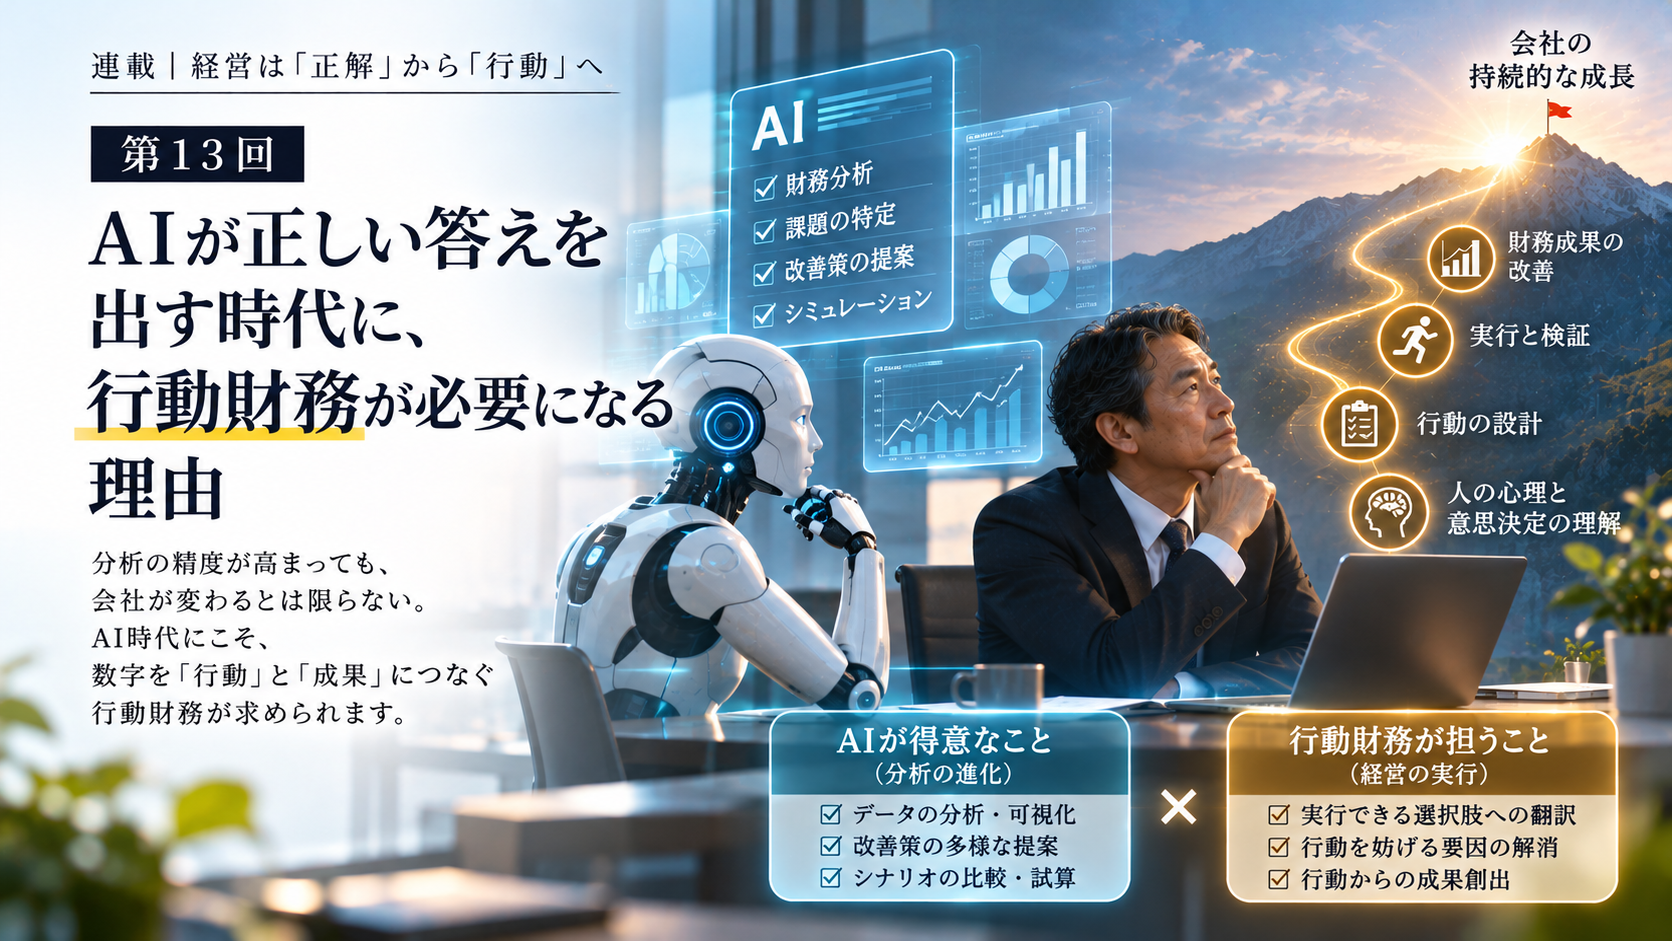
「この会社の経営課題を分析してください」
AIに財務データを渡し、こう尋ねる。
すると、短時間で分析結果が返ってきます。
売上高の推移。
粗利率の悪化要因。
固定費の増減。
資金繰りの見通し。
さらに、改善策まで提示してくれる。
「利益率の低い商品について価格改定を検討してください」
「在庫回転率の改善が必要です」
「不採算部門の収益構造を見直してください」
以前であれば、こうした分析には相応の時間と専門知識が必要でした。
しかし今、その一部をAIが担えるようになっています。
もちろん、AIの分析が常に正しいわけではありません。入力データの品質や前提条件によって結果は変わりますし、重要な判断には人間による検証が必要です。
それでも、財務分析のあり方が大きく変わりつつあることは間違いないでしょう。
では、ここで一つ考えてみたいのです。
AIが経営課題を正確に分析し、合理的な改善策まで提示できるようになれば、会社の経営は自然に良くなるのでしょうか。
私は、必ずしもそうではないと思っています。
なぜなら、経営には、分析の正しさだけでは解決できない問題があるからです。
分析の進歩と、経営の進歩は同じではない
これまで財務の世界では、より正確な数字を、より早く把握するための技術が発展してきました。
会計ソフトが普及し、月次決算が早くなりました。
Excelによって、複雑な集計や分析が容易になりました。
BIツールによって、経営指標を視覚的に把握できるようになりました。
そして今、AIによって、分析そのものを支援する技術が急速に進歩しています。
これは素晴らしいことです。
私自身、こうした技術の進歩には大きな可能性を感じています。
しかし、一方で、経営の現場には以前から変わらない光景があります。
数字を見れば、値上げが必要だと分かる。
それでも、顧客との関係が悪くなることを恐れて実行できない。
不採算事業を見直すべきだと分かる。
それでも、長年続けてきた事業への思い入れがあり、決断できない。
在庫を減らすべきだと分かる。
それでも、欠品への不安から発注量を変えられない。
分析技術が進歩しても、こうした問題が自動的になくなるわけではありません。
数字を正しく理解することと、その数字を受けて行動することの間には、依然として距離があるのです。
私は、AIの進歩によって、この距離がむしろ鮮明になるのではないかと考えています。
「答えが分からない」時代から、「答えがあっても動けない」時代へ
少し極端な仮定をしてみます。
ある会社の財務データをAIが分析し、利益改善のために取り組むべき施策を三つ提示したとします。
第一に、主要商品の価格を5%引き上げる。
第二に、採算の悪い取引条件を見直す。
第三に、滞留在庫を削減する。
それぞれの改善効果も試算されている。
経営者は、その内容を理解しています。
では、翌日から実行できるでしょうか。
おそらく、そう簡単ではありません。
価格を上げれば、取引先に嫌われるかもしれない。
取引条件を変えれば、長年の関係が崩れるかもしれない。
在庫を減らせば、急な注文に対応できなくなるかもしれない。
合理的な改善策が提示されても、経営者の頭の中にはさまざまな不安が浮かびます。
ここで起きているのは、情報不足ではありません。
情報を理解したうえで、それでも行動に踏み出せないという問題です。
もちろん、実行しないことが常に間違いとは限りません。
AIが見落としている事情があるかもしれませんし、提案された施策が経営者の価値観や長期戦略に合わない場合もあります。
大切なのは、実行しない理由を明らかにすることです。
合理的な理由があって実行しないのか。
それとも、必要性を認めながら心理的な抵抗によって先送りしているのか。
この違いを理解しなければ、いくら改善策を増やしても会社は変わりません。
AIが100個の改善策を出しても、会社は100個動けない
AIの大きな特徴の一つは、短時間で多くの選択肢を提示できることです。
「売上を増やす方法を考えてください」
と尋ねれば、さまざまな施策が出てきます。
「さらに別の方法はありませんか」
と聞けば、追加の提案も得られるでしょう。
これは便利です。
しかし、ここに一つの落とし穴があります。
改善策が増えることと、実行できることが増えることは違うという点です。
中小企業には、限られた人員しかいません。
経営者自身も、営業、採用、資金繰り、取引先対応など、多くの仕事を抱えています。
AIが100個の改善策を提示しても、実際に取り組めるのは、そのうちの一つか二つかもしれません。
第8回では、経営課題が多すぎる会社ほど、何も変わらないことがあると書きました。
AIは、この問題を解決することもできますが、使い方によっては悪化させる可能性もあります。
次々と新しい改善案を出す。
そのたびに検討事項が増える。
会議で議論するテーマも増える。
しかし、何を優先するかは決まらない。
情報は増えたのに、行動は増えていない。
そんな状況が起こり得ます。
だからこそ、AI時代の経営者には、情報を集める力だけでなく、何を選び、何を今はやらないかを決める力が求められるのだと思います。
AIは、行動財務の強力な道具にもなる
ここまで読むと、AIには限界があるという話に聞こえるかもしれません。
しかし、私はAIと行動財務を対立するものだとは考えていません。
むしろ、AIは行動財務を実践するうえで、非常に有効な道具になり得ます。
たとえば、値上げに踏み切れない経営者がいたとします。
AIを使って、価格を据え置いた場合と、価格改定した場合の利益への影響を比較する。
顧客が一定割合離れた場合のシナリオも検討する。
交渉に向けた説明資料を作成する。
想定される反論を整理する。
取引先との交渉を模擬的に練習する。
こうしたことは、AIが支援できる領域です。
重要なのは、AIに「正しい答え」を出させることだけではありません。
経営者が行動するための不安や負担を小さくすることにも、AIを使えるという点です。
これは、従来の財務分析とは少し違うAIの使い方です。
数字を分析するだけでなく、その数字を受けて人が動ける状態をつくる。
そこに、AIと行動財務を組み合わせる可能性があります。
「正しい答え」と「実行できる答え」は違う
ここで、もう一つ考えたいことがあります。
それは、財務的に最も合理的な施策が、必ずしも今すぐ実行できる施策とは限らないということです。
たとえば、利益改善のためには、全商品の価格を一斉に見直すことが最も効果的だとします。
しかし、社長が顧客離れを強く恐れている。
営業部門にも反対がある。
取引先との交渉準備も整っていない。
この状況で、
「全商品の価格を5%引き上げましょう」
と提案しても、実行されない可能性があります。
では、まず一部の商品だけで価格改定を試すとしたらどうでしょうか。
短期的な改善効果は小さいかもしれません。
しかし、実行できる可能性は高まります。
そこで得られた経験が、次の価格改定につながるかもしれません。
もちろん、すべての課題を小さな実験で解決できるわけではありません。
それでも、ここには重要な視点があります。
計算上の最適解と、現実に実行できる選択肢は、必ずしも一致しない。
行動財務は、財務的な合理性を捨てるものではありません。
合理性を踏まえたうえで、人間の心理や組織の制約を考慮し、実際の変化につながる道筋を探る考え方です。
私は、この視点がAI時代にますます重要になると思っています。
財務専門家の価値は、分析の外側へ広がる
では、AIが進歩する時代に、財務専門家の役割はどうなるのでしょうか。
第12回では、財務専門家の仕事を三つの段階で整理しました。
数字を読み解く。
人を理解する。
行動を設計し、結果を検証する。
AIは、この三つの段階すべてを支援できるようになっていくでしょう。
だから、単純に「分析はAI、人間理解は専門家」と分けることも適切ではないと思います。
AIも対話を通じて人間の心理的な障壁を整理できますし、行動計画を提案することもできます。
それでも、経営の現場には、誰が判断し、誰が責任を持ち、誰が実行するのかという問題が残ります。
たとえば、値上げを実施するかどうかを決めるのは、経営者です。
取引先に説明するのも、実際の関係を担っている人間です。
社員に方針を伝え、組織を動かすのも、経営者や管理職です。
AIが有効な助言をしたとしても、経営上の責任まで引き受けるわけではありません。
そして、財務専門家には、AIの分析を検証し、経営者と対話しながら、現実の意思決定と行動を支える役割があります。
AIによって分析が容易になるほど、分析を経営の変化につなげることの価値が高まる。
私は、そう考えています。
AI時代に、財務は何を目指すのか
ここで、少し大きな問いに戻りたいと思います。
そもそも、私たちは何のために財務分析をするのでしょうか。
正確な数字を把握するためでしょうか。
経営課題を見つけるためでしょうか。
合理的な改善策を考えるためでしょうか。
もちろん、それらは重要です。
しかし、最終的には、会社の経営をより良くするためではないでしょうか。
だとすれば、財務分析の成果を、分析の正確さだけで評価するのは十分ではありません。
その分析によって、どのような意思決定が行われたのか。
どのような行動が生まれたのか。
その結果、会社の数字がどう変わったのか。
そこまで考える必要があります。
AIは、財務分析の可能性を大きく広げてくれます。
しかし、その可能性を経営成果へ変えるには、人間の意思決定と行動が欠かせません。
だからこそ私は、AI時代に「行動財務」という考え方が重要になると思っています。
AIが進歩するほど、人間の行動が問われる
この連載の第1回で、私は「正しいことを言っているのに、なぜ会社は変わらないのか」という問いを立てました。
それから、経営者が動けない理由をさまざまな角度から考えてきました。
そして第11回では、管理会計と行動経済学の知見を結びつけ、経営者の具体的な行動変容を通じて財務成果の改善を目指す「行動財務」という考え方を提示しました。
AIが進歩する今、この問題意識はますます重要になると感じています。
なぜなら、AIによって「正しい情報を得ること」の負担は小さくなっても、「その情報を受けて何を決め、どう動くか」という経営の本質的な課題は残るからです。
最後に、経営者の皆さんに一つ問いかけたいと思います。
もし明日、AIがあなたの会社について、非常に精度の高い財務分析と改善策を提示してくれたとしたら。
あなたは、その提案を実行できるでしょうか。
もし、すぐには実行できないとしたら、何が障壁になるでしょうか。
顧客との関係でしょうか。
社員の反発でしょうか。
失敗への不安でしょうか。
それとも、日々の忙しさでしょうか。
その障壁を理解し、乗り越える方法を考えること。
そこに、行動財務の出番があります。
AIが数字を読み解く時代だからこそ、人間がどう決め、どう動くかを考える。
行動財務とは、技術が進歩する時代に、人間の意思決定と行動の重要性を改めて問い直す考え方でもあるのだと思います。
次回:【第14回・最終回】正確な数字ほど社長を動かさない――それでも、私は数字の力を信じている
ここまで13回にわたり、数字と経営者の行動について考えてきました。
正しい数字があっても、会社が変わらないことがある。
経営者には、合理性だけでは説明できない心理がある。
財務の専門家は、正しい分析を示すだけでなく、経営者が自ら決め、動ける状態を支える必要がある。
そして、AI時代には、こうした行動への視点がさらに重要になる。
最終回では、これまでの議論を振り返りながら、改めて「財務とは何のためにあるのか」を考えます。
書籍『正確な数字ほど社長を動かさない』というタイトルには、数字への不信ではなく、数字の可能性をもっと広げたいという思いがあります。
正確な数字ほど社長を動かさない。それでも、なぜ私は数字の力を信じているのか。
最終回は、この問いへの答えで締めくくりたいと思います。

コメント