

「正確な数字ほど社長を動かさない」
この言葉を初めて聞いた方は、少し違和感を覚えるかもしれません。
数字は正確であるほどよいはずです。
経営者は、正しい情報に基づいて判断すべきです。
財務の専門家であれば、なおさら数字の正確さを大切にするべきでしょう。
私自身、その考えに異論はありません。
むしろ、これまで財務の仕事に携わってきたからこそ、数字の重要性を強く感じています。
それなのに、なぜ私は「正確な数字ほど社長を動かさない」という、一見矛盾した言葉を使うのでしょうか。
この連載の最終回では、その理由について改めて考えてみたいと思います。
そして、私が提唱する「行動財務」という考え方に、どのような可能性を感じているのかをお伝えしたいと思います。
正しいことを言っているのに、会社が変わらない
この連載の第1回は、
「正しいことを言っているのに、なぜ会社は変わらないのか」
という問いから始まりました。
財務の専門家が、会社の数字を分析する。
利益率が悪化している原因を明らかにする。
資金繰りの問題を指摘する。
改善のために必要な施策を提案する。
経営者も、その説明に納得する。
「確かに、そのとおりですね」
「改善しなければいけませんね」
ところが、翌月になっても何も変わっていない。
同じ問題が残り、同じ改善策が議論される。
そして、また同じ説明をする。
こうした状況は、決して珍しいものではないと思います。
以前の私は、ここに財務専門家としての限界を感じることがありました。
分析は間違っていない。
改善策にも合理性がある。
それでも、経営者が動かない。
では、私たちの仕事には、何が足りないのでしょうか。
この問いを考え続ける中で、私は一つのことに気づきました。
私たちは、数字が正しければ、人は正しく行動するという前提に立ちすぎていたのではないか。
この前提を問い直すことが、行動財務の出発点になりました。
数字は、経営の現実を映し出す
誤解のないように申し上げたいのですが、私は数字の価値を否定しているわけではありません。
むしろ、その逆です。
数字があるからこそ、経営者は会社の現実を客観的に見ることができます。
売上は増えているのに、なぜ利益が残らないのか。
忙しく働いているのに、なぜ資金繰りが苦しいのか。
長年続けてきた事業は、本当に会社の利益に貢献しているのか。
こうした問いに対して、数字は重要な手がかりを与えてくれます。
経営者の経験や勘は、決して軽視できません。
しかし、経験や勘だけでは、見えないものがあります。
思い込みによって、現実を正しく捉えられないこともあります。
その意味で、財務の数字は、経営者にとって欠かせない存在です。
私は以前、管理会計を「羅針盤」にたとえました。
会社が今どこにいるのか。
どの方向へ進むべきなのか。
目標からどれほど離れているのか。
管理会計は、そうしたことを考えるための材料を提供してくれます。
ただし、羅針盤には一つ、できないことがあります。
羅針盤は、船の進む方向を示すことはできても、自ら船を動かすことはできない。
ここに、数字の可能性と限界の両方があるのだと思います。
経営者は、合理性だけでは動かない
この連載では、経営者が行動できない理由について、さまざまな角度から考えてきました。
値上げが必要だと分かっていても、顧客を失うことが怖い。
従来のやり方を変えるべきだと理解していても、慣れ親しんだ方法を手放せない。
課題が多すぎると、何から取り組めばよいか分からなくなる。
自分の経験に自信があるからこそ、数字が示す変化を受け入れにくい。
「もう少し考えてから」と言いながら、決断を先送りしてしまう。
これらは、経営者の能力が低いから起こる問題ではありません。
人間の意思決定には、もともとそのような特性があるのです。
行動経済学は、こうした人間の判断や行動の特徴を明らかにしてきました。
私が興味を持ったのは、この知見を経営財務の世界に取り入れられないか、ということでした。
財務の数字が、何を変えるべきかを示している。
しかし、人間の心理が、その変化を妨げている。
だとすれば、数字の分析だけでなく、人間の行動についても考える必要があるのではないでしょうか。
経営を変えるためには、数字の正しさと、人間の現実の両方に向き合わなければならない。
これが、行動財務の根底にある考え方です。
行動財務が目指していること
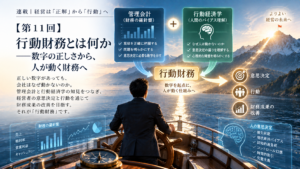
第11回では、行動財務について、次のように整理しました。
管理会計が提供する財務情報と、行動経済学が明らかにしてきた人間の意思決定の特性を結びつけ、経営者の具体的な行動変容を通じて、財務成果の改善を目指す実践的な考え方。
少し長い説明ですが、私が大切にしているのは、最後の部分です。
「行動変容を通じて、財務成果の改善を目指す」こと。
数字を分析して終わらない。
経営課題を指摘して終わらない。
改善策を提案して終わらない。
経営者が何を決め、どのような行動を取り、その結果として会社の数字がどう変わったのか。
そこまでを一つの流れとして考える。
これが、行動財務です。
たとえば、粗利率が悪化している会社があったとします。
財務分析によって、価格改定が必要だと分かった。
しかし、社長は顧客離れを恐れて動けない。
そのとき、さらに詳しい分析資料を作るだけでは、状況は変わらないかもしれません。
必要なのは、社長が何を不安に感じているのかを理解することです。
そして、その不安を踏まえて、実行できる方法を考えることです。
まず一部の取引先から価格改定を試してみる。
交渉の結果を確認する。
その経験を踏まえて、次の行動を決める。
こうした積み重ねによって、会社の数字が変わっていく。
私は、ここに財務の新しい可能性があると考えています。
「分かる」と「できる」の間にあるもの
この連載を通じて、改めて感じたことがあります。
それは、「分かる」と「できる」の間には、私たちが思っている以上に大きな距離があるということです。
経営者は、決して何も分かっていないわけではありません。
自社の課題を理解していることも多いでしょう。
改善の必要性を感じていることもあるでしょう。
それでも、実行できないことがあります。
その理由は、必ずしも一つではありません。
失敗への不安。
これまでの経験へのこだわり。
周囲との関係。
日々の忙しさ。
判断すること自体の負担。
さまざまな要因が重なっています。
財務の専門家が、こうした事情を無視して「正しいこと」を繰り返し説明しても、経営者の行動は変わらないかもしれません。
一方で、経営者の気持ちに寄り添うだけでも、経営は変わりません。
数字を理解し、人間を理解し、実際の行動につなげる。
この三つがそろって初めて、財務の知識が経営成果に結びつくのだと思います。
財務専門家の仕事は、もっと広がる
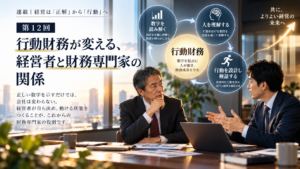
第12回では、行動財務が経営者と財務専門家の関係をどう変えるのかを考えました。
財務専門家は、正しい数字を説明する人であるだけでなく、経営者が自ら決め、動ける状態を支える人にもなれる。
私は、そう考えています。
ただし、これは財務専門家が経営者を思いどおりに動かすという意味ではありません。
経営の最終的な判断をするのは、経営者です。
財務専門家は、経営者に代わって会社の未来を決める存在ではありません。
経営者が、自分自身の考えを整理する。
数字を通じて、現実を理解する。
行動を妨げているものに気づく。
そして、自分の意思で決断する。
その過程を支えることに、財務専門家の新しい役割があると思います。
ここで重要なのは、単に「伴走する」という言葉ではありません。
何を変えるために伴走するのか。
その問いが必要です。
行動財務では、経営者の行動と、その結果としての財務成果を見据えます。
この視点があることで、財務支援の役割はより明確になるのではないでしょうか。
AIが進歩する時代だからこそ
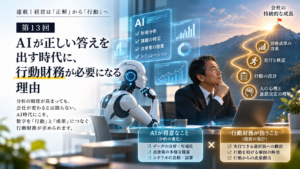
前回の第13回では、AI時代における行動財務の必要性について考えました。
AIによって、財務分析はこれからさらに高度化していくでしょう。
経営課題を整理し、改善策を提案することも、以前より容易になっていくと考えられます。
しかし、どれほど優れた分析があっても、それだけで会社が変わるとは限りません。
値上げを決める。
不採算事業を見直す。
社員に新しい方針を伝える。
そうした判断には、人間の意思が必要です。
そして、実行には不安や抵抗が伴います。
AIは、その不安を整理したり、行動計画を作ったりすることも支援できます。
だからこそ、AIと行動財務は対立するものではありません。
むしろ、AIを活用することで、行動財務の実践はさらに広がる可能性があります。
ただし、最後に問われるのは、やはり人間の行動です。
分析が高度になるほど、「その分析を受けて、何をするのか」という問いの重要性は高まる。
私は、そう考えています。
中小企業にこそ、行動財務が必要だと思う理由
行動財務という考え方は、特に中小企業の経営において、大きな意味を持つのではないかと思っています。
中小企業では、経営者の意思決定が会社全体に与える影響が大きいからです。
社長が値上げを決断する。
社長が新しい事業への投資を決める。
社長が長年の慣習を見直す。
社長が社員に権限を委ねる。
こうした一つひとつの判断が、会社の将来を左右します。
一方で、中小企業には限られた経営資源しかありません。
人材も、資金も、時間も限られています。
だからこそ、正しい改善策を数多く並べることよりも、実際に取り組むべきことを見極め、行動に移すことが重要になります。
私は、行動財務が、中小企業の経営に新しい視点を提供できると考えています。
それは、特別に難しい理論を導入することではありません。
今ある財務の数字を、経営者の意思決定と行動につなげることです。
その積み重ねが、会社の未来を変えていくのだと思います。
数字を信じているからこそ、数字だけで終わらせたくない
ここまで書いてきて、改めて思うことがあります。
私は、やはり数字の力を信じています。
数字には、経営者の思い込みを正す力があります。
数字には、見えなかった問題を明らかにする力があります。
数字には、未来の選択肢を考えるための材料を提供する力があります。
そして、数字には、行動の結果を検証する力があります。
しかし、数字そのものが会社を変えるわけではありません。
会社を変えるのは、人間の意思決定と行動です。
だからこそ、数字の役割を、現状を説明するところで終わらせたくないのです。
数字を見て、何を考えるのか。
数字を見て、何を決めるのか。
数字を見て、どのように動くのか。
そして、その行動によって数字がどう変わったのか。
数字を起点に人が動き、人が動くことで数字が変わる。
この循環を生み出すことが、私の考える行動財務の目指す姿です。
経営を変えるのは、最後の一歩
最後に、この連載の出発点に戻りたいと思います。
「正しいことを言っているのに、なぜ会社は変わらないのか」
この問いに対する答えは、決して単純ではありません。
経営者の心理も、会社の事情も、経営課題も、それぞれ異なります。
すべての会社に通用する万能の方法があるわけではありません。
それでも、一つだけ言えることがあると思います。
正しいことを知るだけでは、会社は変わらない。
その正しさを、現実の行動へと変えていく必要があります。
財務の専門家がどれほど優れた分析をしても、経営者が動かなければ、会社の未来は変わりません。
一方で、経営者が小さな一歩を踏み出すことで、状況が変わり始めることがあります。
一社への価格交渉。
一つの不採算取引の見直し。
一つの業務の廃止。
一つの新しい意思決定。
最初は小さな変化かもしれません。
しかし、その行動が積み重なり、やがて財務数値に表れます。
そして、その数字が次の判断を支えます。
数字と行動が、互いを高め合う。
私は、そのような経営を増やしていきたいと思っています。
正確な数字ほど社長を動かさない。
この言葉は、数字への不信を表したものではありません。
数字の正しさだけでは、人は動かない。
だからこそ、人間の心理や意思決定を理解し、行動につなげる必要がある。
その先にこそ、数字が持つ本当の力がある。
私は、そう考えています。
最後に、経営者の皆さんに一つ問いかけたいと思います。
あなたが今、数字を見て「変えなければならない」と分かっているのに、まだ変えられていないことは何でしょうか。
もし、一つでも思い当たることがあるなら、そこにこそ、会社を変える次の一歩があるのかもしれません。
数字を正しくすることから、数字によって人が動くことへ。
そして、人が動くことで、数字が変わることへ。
それが、私の考える「行動財務」です。
おわりに――「行動財務」をさらに深く知りたい方へ
全14回にわたり、「正しい数字があっても、なぜ経営者は動けないのか」という問いを考えてきました。
この連載を通じてお伝えしたかったのは、数字の正確さだけでは経営は変わらないということ、そして、だからこそ財務にはまだ大きな可能性があるということです。
私が提唱する「行動財務」の考え方については、Kindle書籍『正確な数字ほど、社長を動かさない――数字を「見るもの」から「人を動かす道具」に変える行動財務――』でも掘り下げています。
管理会計が示す数字と、行動経済学が教えてくれる人間の意思決定の特性。その二つを結びつけ、経営者の行動と財務成果の改善につなげていく。
本書は、そうした問題意識から生まれました。
もし、この連載を読んで「自分の会社にも、分かっているのに変えられていないことがある」と感じていただけたなら、ぜひ本書も手に取っていただければ幸いです。
数字を、報告のためだけのものにしない。
数字を、経営を動かす力に変えていく。
そのための新しい視点として、「行動財務」を知っていただくきっかけになれば嬉しく思います。
Kindle書籍『正確な数字ほど、社長を動かさない』
最後までお読みいただき、ありがとうございました。
コメント