
「先生のおっしゃることは、よく分かります」
経営者から、こう言われることがあります。
財務分析を行い、経営課題を整理し、改善策を提案する。
説明を聞いた社長は納得している。
「確かに、そのとおりですね」
しかし、翌月になっても、何も変わっていない。
そんな経験を、財務の仕事に携わる人であれば、一度はしたことがあるのではないでしょうか。
以前の私は、こういう場面に出会うと、自分の説明が足りなかったのではないかと考えていました。
もっと詳しい資料を作るべきだったのか。
数字の根拠を丁寧に示すべきだったのか。
改善効果を具体的に説明すべきだったのか。
もちろん、そうした工夫が必要な場合もあります。
しかし、経験を重ねるうちに、別の疑問を持つようになりました。
そもそも、経営者が納得することを、財務支援のゴールにしてよいのだろうか。
説明を理解してもらうことと、会社が変わることは違います。
この違いを正面から捉え直すと、経営者と財務専門家の関係も、少し違って見えてきます。
財務専門家は、何を提供してきたのか
税理士、公認会計士、財務コンサルタント。
立場や業務内容はそれぞれ異なりますが、財務の専門家は、数字を通じて経営を支えてきました。
決算書を正しく作成する。
税務上の問題を整理する。
資金繰りを分析する。
予算と実績を比較する。
投資の採算を検討する。
いずれも重要な仕事です。
そして、これらの仕事には、高度な専門知識と経験が求められます。
私は、こうした専門性の価値が失われるとは思っていません。
むしろ、正確な数字がなければ、適切な経営判断は難しくなります。
ただし、ここで一つ考えたいことがあります。
財務専門家が提供するものを、「正しい情報」と「正しい助言」だけに限定してしまっていないかということです。
たとえば、ある会社の粗利率が悪化している。
専門家が分析し、原因を特定する。
「価格改定が必要です」
と助言する。
社長も、その必要性を理解する。
ここまでで、専門家としての仕事は終わったのでしょうか。
従来の考え方であれば、十分な支援を行ったと評価されるかもしれません。
しかし、価格改定が実行されず、翌月も粗利率が悪化していたらどうでしょうか。
数字の分析は正しかった。
助言も間違っていなかった。
それでも、経営成果は変わっていない。
私は、この状況にこそ、財務支援がさらに進化する余地があると思っています。
「正しい助言」は、なぜ実行されないのか
経営者が助言を実行しないとき、私たちはつい、
「社長が分かってくれない」
「危機感が足りない」
「行動力がない」
と考えてしまうことがあります。
しかし、行動財務の視点に立つと、問いが変わります。
「なぜ社長は動かないのか」ではなく、「何が社長の行動を妨げているのか」。
この二つは似ていますが、意味は大きく違います。
前者は、問題を経営者の性格や能力に求めやすい問いです。
後者は、行動を妨げている具体的な要因を探ろうとする問いです。
たとえば、値上げができない社長がいたとします。
価格改定によって利益が改善することは理解しています。
それでも、取引先との関係が悪くなることを恐れている。
長年付き合ってきた顧客に、値上げを切り出すこと自体が心理的な負担になっている。
この社長に対して、さらに精緻な利益シミュレーションを提示したら、行動できるようになるでしょうか。
もちろん、数字が判断を後押しすることはあります。
しかし、障壁が「数字を理解できないこと」ではなく、「顧客を失うことへの不安」にあるなら、分析を追加するだけでは十分ではありません。
必要なのは、別の支援です。
価格改定の対象を絞る。
まず一社だけで試す。
交渉の進め方を一緒に考える。
失敗した場合の対応策を準備する。
こうした働きかけによって、社長が最初の一歩を踏み出せる可能性があります。
ここに、行動財務が財務支援に加えようとしている視点があります。
経営者を動かすのではなく、経営者が動ける状態をつくる
ここで、言葉の使い方にも注意したいと思います。
「経営者を動かす」
という表現です。
私自身も、これまで何度も使ってきました。
しかし、この言葉には少し危うさがあります。
財務専門家が正解を知っていて、経営者をその方向へ誘導する。
そのような関係を想像させるからです。
しかし、実際の経営は、それほど単純ではありません。
財務的に合理的な選択が、経営者にとって常に最善とは限りません。
利益率の低い取引であっても、地域との関係や長期的な戦略上の意味があるかもしれません。
短期的には非効率な人材育成も、会社の将来に必要な投資かもしれません。
数字は重要ですが、経営の価値判断をすべて代行できるわけではありません。
だからこそ、財務専門家が経営者に代わって正解を決めるべきではないのです。
経営者を思いどおりに動かすのではなく、経営者自身が納得して決め、実行できる状態をつくる。
私は、この違いを大切にしたいと思っています。
行動財務は、経営者の主体性を奪うものではありません。
むしろ、主体的な意思決定を支えるための考え方です。
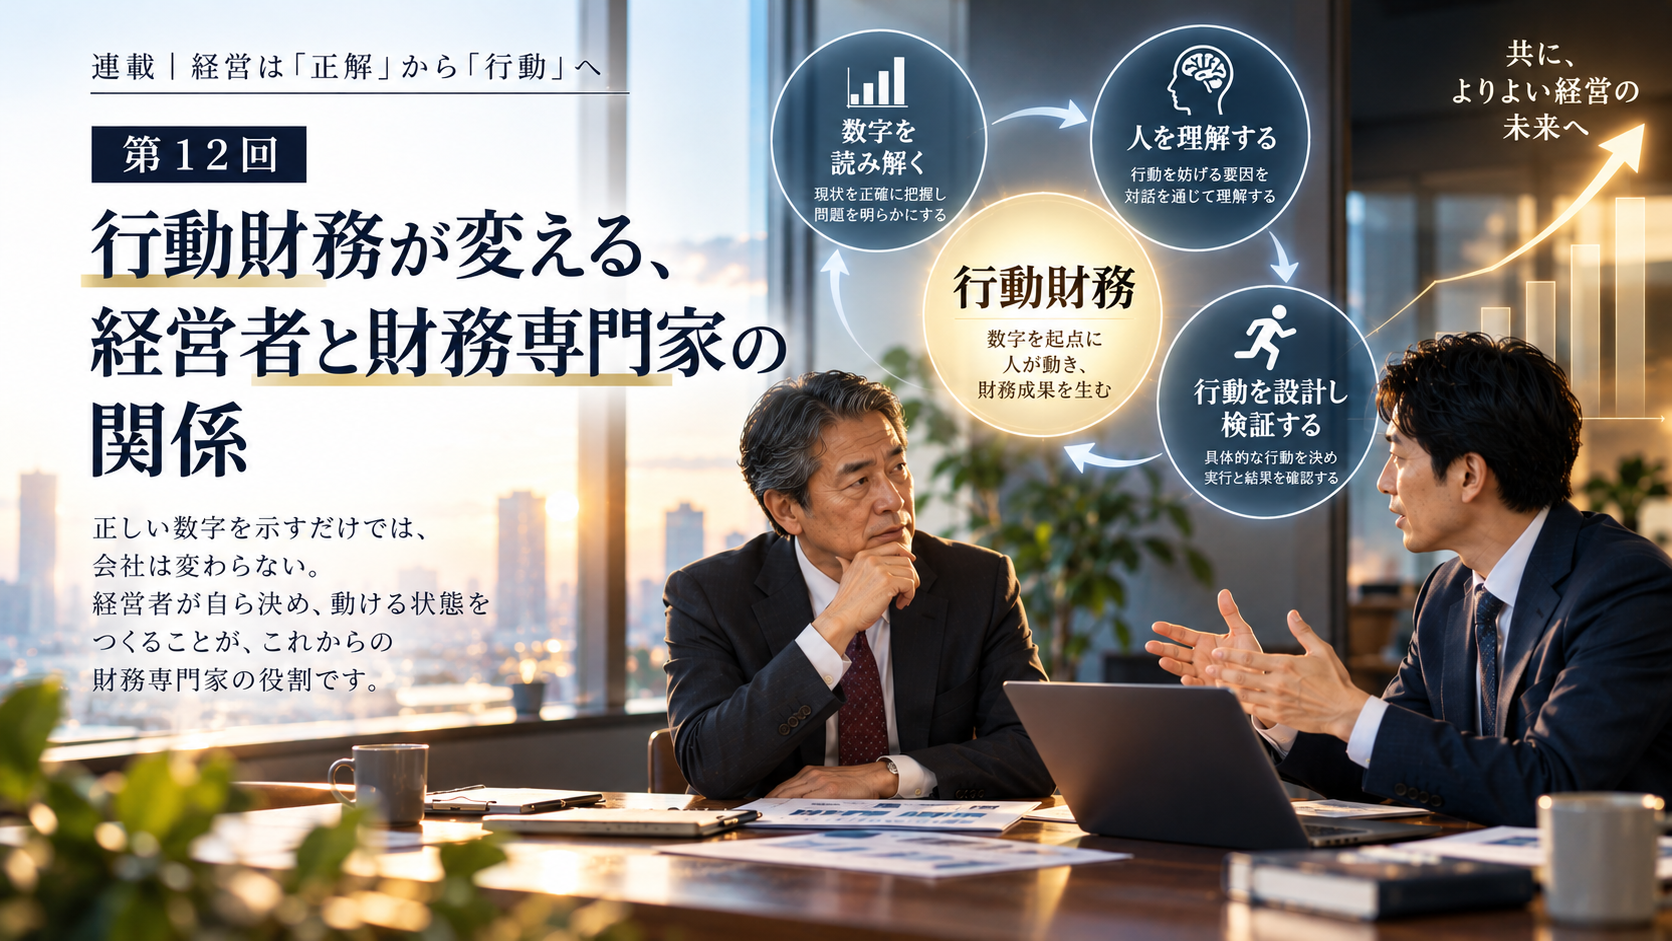
財務専門家の仕事は、三つの段階で変わる
では、行動財務の視点を取り入れると、財務専門家の仕事はどう変わるのでしょうか。
私は、三つの段階で考えると分かりやすいと思っています。
第一は、数字を読み解くことです。
これは従来からの財務専門家の重要な役割です。
会社の収益構造を理解し、経営上の問題を明らかにする。
ここが曖昧では、その後の支援も成り立ちません。
第二は、行動を妨げる要因を理解することです。
社長は、何を不安に感じているのか。
何を失いたくないのか。
どのような経験が、現在の判断に影響しているのか。
何が忙しさや心理的な負担になっているのか。
こうしたことを、対話を通じて理解する。
ここでは、財務知識だけでなく、人間の意思決定に対する理解が必要になります。
第三は、行動と検証の仕組みをつくることです。
改善策を具体的な行動に変える。
誰が、いつまでに、何をするのかを明確にする。
実行できたかどうかを確認する。
そして、その結果が財務数値にどう表れたかを検証する。
必要なら、次の行動を修正する。
つまり、
数字を読む。人を理解する。行動を設計し、結果を確かめる。
この三つをつなげることが、行動財務における財務支援の特徴だと考えています。
「伴走する」という言葉だけでは足りない
最近、経営支援の世界では「伴走」という言葉をよく耳にします。
私も、その考え方には共感しています。
ただし、少し気になることもあります。
「経営者に寄り添います」
「一緒に考えます」
「伴走支援を行います」
こうした言葉だけでは、何を提供するのかが曖昧になりやすいからです。
話を聞くことも大切です。
経営者の悩みに共感することも必要でしょう。
しかし、それだけでは会社の数字は変わりません。
行動財務の視点では、伴走の中身をより明確にする必要があります。
何を変えようとしているのか。
なぜ、まだ変えられていないのか。
次に、どのような行動を取るのか。
その行動を、いつ確認するのか。
そして、財務成果にどう結びついたのか。
「一緒にいること」ではなく、「行動と成果の変化を一緒に確かめること」。
私は、そこに財務専門家ならではの伴走の価値があると思っています。
経営者は、専門家に何を求めるべきか
ここまで財務専門家の役割について書いてきましたが、経営者の側にも考えていただきたいことがあります。
財務専門家と話すとき、何を期待しているでしょうか。
正確な決算書でしょうか。
節税の提案でしょうか。
資金繰りのアドバイスでしょうか。
もちろん、いずれも重要です。
しかし、それに加えて、
「自分が次に何を決め、何を実行すべきかを、一緒に考えてくれるか」
という視点を持ってみてはどうでしょうか。
経営者は、日々多くの判断を迫られています。
そして、重要な判断ほど、誰にも相談できないことがあります。
社員には言いにくい。
取引先にも相談しにくい。
家族に話しても、経営の細かな事情までは伝わらない。
そんなとき、数字を理解しながら、経営者の考えや迷いにも向き合える専門家がいれば、意思決定の質は変わるかもしれません。
ただし、専門家の言うことを、そのまま実行すればよいという意味ではありません。
最終的に決めるのは、経営者です。
専門家は、その判断を支える存在です。
この役割分担が明確であることが、健全な関係の前提だと思います。
専門家自身も、自分の「正しさ」を疑う必要がある
ここで、財務専門家の側にも厳しい問いを向けたいと思います。
私たちは、自分の分析や提案が正しいと考えたとき、それを実行しない経営者をどのように見ているでしょうか。
「合理的に考えれば、こちらが正しい」
「数字を見れば、答えは明らかだ」
そう考えてしまうことはないでしょうか。
しかし、経営者が動けない背景には、専門家からは見えていない事情があるかもしれません。
社員との関係。
取引先との長年の歴史。
過去の失敗経験。
家族や地域に対する責任。
数字には表れにくい要素も、経営判断に影響します。
財務専門家は、数字については専門家です。
しかし、その会社のすべてを知っているわけではありません。
経営者の経験から学ぶ姿勢が必要です。
一方、経営者にも、数字から自分の考えを問い直す姿勢が求められます。
お互いが、自分だけでは見えていないものを補い合う。
私は、行動財務が目指す関係は、こうしたものではないかと思っています。
財務専門家の価値は、これからどこに生まれるのか
これから、AIによって財務分析の仕事は大きく変わっていくでしょう。
会計データの集計。
予算と実績の比較。
収益構造の分析。
将来のシミュレーション。
こうした作業は、今後さらに効率化されていくと考えられます。
それは財務専門家にとって、脅威でもあり、機会でもあります。
数字を集め、整理し、説明するだけであれば、専門家の役割は相対的に小さくなるかもしれません。
しかし、数字を見た経営者が、なぜ決断できないのか。
どうすれば、納得して行動できるのか。
実行した結果を、どう次の判断につなげるのか。
こうした問いには、数字の分析だけでは答えられません。
経営者の価値観や会社の歴史を理解し、信頼関係を築きながら、具体的な行動を支える必要があります。
もちろん、AIも対話や意思決定の支援に活用できます。
だからこそ、人間の専門家は「AIにはできないこと」を漠然と探すのではなく、自分がどのような責任を持ち、どのような価値を提供するのかを明確にする必要があると思います。
その一つの方向性が、行動財務なのではないでしょうか。
「正しいことを言う人」から、「変化を支える人」へ
第1回から、この連載では一貫して、
「正しいことを言っているのに、なぜ会社は変わらないのか」
という問いを考えてきました。
第11回では、その問いに対する私なりの答えとして、「行動財務」という考え方を提示しました。
そして今回、改めて考えたのは、財務専門家の役割です。
正しい数字を示すこと。
正しい分析を行うこと。
合理的な改善策を提案すること。
これらは、これからも重要です。
しかし、それだけで終わる必要はありません。
経営者が何に迷っているのかを理解する。
行動できる形まで、改善策を具体化する。
実行を確認し、結果を数字で確かめる。
その過程で、経営者自身の意思決定の力も高まっていく。
財務専門家の価値は、「どれだけ正しいことを言えたか」だけでなく、「経営者が自ら決め、動くことをどれだけ支えられたか」にもある。
私は、そう考えています。
最後に、経営者と財務専門家の双方に問いを置きたいと思います。
経営者の皆さんは、財務専門家との面談を終えたとき、次に何をするかが明確になっているでしょうか。
財務専門家の皆さんは、経営者が「よく分かりました」と言った後、その行動がどうなったかを確認しているでしょうか。
もし、どちらも曖昧なままであれば、そこに関係を変える余地があります。
数字を説明する関係から、数字を起点に行動を生み出す関係へ。
それが、行動財務によって変えていきたい、経営者と財務専門家の関係です。
次回:【第13回】AIが正しい答えを出す時代に、行動財務が必要になる理由
AIの進歩によって、経営者が手にできる情報や分析の質は、これからさらに高まっていくでしょう。
これまで専門家に依頼していた分析を、短時間で行える場面も増えていきます。
では、正しい数字や合理的な改善策が簡単に手に入るようになれば、経営は自然に良くなるのでしょうか。
私は、必ずしもそうではないと思っています。
むしろ、分析や提案が容易になるほど、「分かっているのに動けない」という問題が、より鮮明になるかもしれません。
次回は、AI時代における財務の価値を考えます。
AIが数字を読み解く時代だからこそ、なぜ行動財務という考え方が必要になるのか。
そして、経営者と財務専門家は、AIとどのような関係を築くべきなのか。
行動財務の未来につながるテーマを掘り下げたいと思います。
コメント