
以前、ある製造業の会社で、社員の生産性を可視化するプロジェクトに取り組んだことがあります。
社長の問題意識は明確でした。
「社員一人ひとりが、どれくらい会社に貢献しているのかを数字で見えるようにしたい」
そこで、一人当たり付加価値や時間当たり付加価値を、部署別・個人別に把握できる仕組みを作りました。
勤怠データと売上データを組み合わせ、誰が、どれだけの時間を使って、どれだけの付加価値を生み出しているのかを可視化する。
今振り返っても、かなり力を入れて作った仕組みでした。
最初にレポートを社長へ見せたとき、非常に喜んでもらえました。
「これはすごい。ここまで分かるんですね」
私自身も手応えを感じました。
数字が見えるようになれば、問題のある部署が分かる。
問題が分かれば、改善できる。
改善すれば、生産性は上がる。
とても合理的な話です。
ところが、数カ月経つと少しずつ様子が変わってきました。
レポート自体は毎月作られています。
数字も正確です。
しかし、その数字を見た後に、何かが変わるわけではありません。
「今月はA部署の数字が下がっていますね」
「そうですね。今月は忙しかったですから」
そんな会話をして、会議が終わる。
翌月になると、また同じような数字が出てきます。
そして、また同じような会話をする。
その繰り返しになっていきました。
精緻な資料ほど、使われるとは限らない
あるとき、部門長の一人がこんなことを話してくれました。
毎月、この資料を見るのが少し憂鬱だ、と。
数字が悪ければ、責められているような気持ちになる。
しかし、その数字を良くするために何をすればいいのかは、資料を見ても分からない。
結局、数字を作るための作業だけが増えているように感じる。
この言葉を聞いて、私は初めて、自分が作ったものを別の角度から見ることになりました。
確かに、レポートは精緻でした。
しかし、そこに書かれているのは、
「先月、何が起きたか」
です。
「では、明日から何を変えるのか」は書かれていません。
言ってみれば、非常に精密な「通知表」を作っていたのです。
通知表は、現状を知るためには役に立ちます。
しかし、通知表を眺めているだけで成績が上がるわけではありません。
結局、そのプロジェクトは一年ほどで自然消滅しました。
誰かが「やめよう」と決めたわけではありません。
レポートの更新が少しずつ遅れる。
催促する人もいなくなる。
会議でも話題に上らなくなる。
そして、いつの間にか誰も見なくなっていました。
かなりの時間をかけて作った仕組みでしたから、当時は残念でした。
しかし今振り返ると、この失敗から学んだことは非常に大きかったと思います。
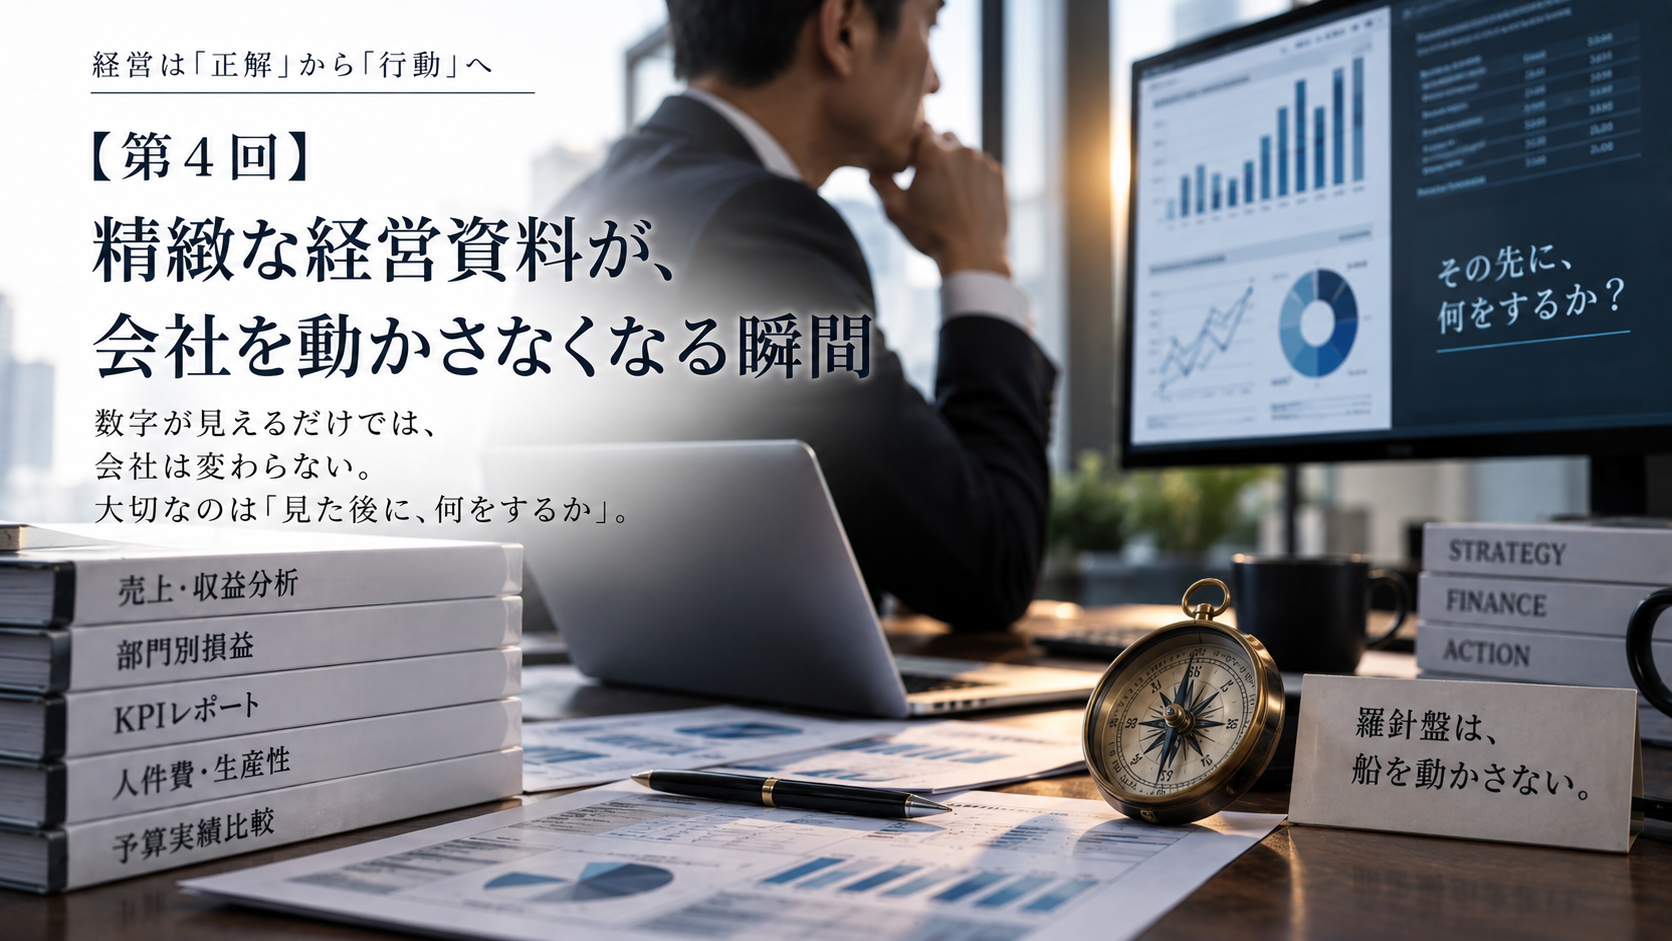
羅針盤は、船を動かさない
私は管理会計について説明するとき、よく「経営の羅針盤」という言葉を使います。
会社が今どこにいるのか。
どちらへ向かっているのか。
売上、利益、粗利率、固定費、キャッシュ。
数字を見ることで、感覚だけでは分からない会社の現在地が見えてきます。
ですから、羅針盤は必要です。
しかし、このプロジェクトを経験して、もう一つ重要なことに気づきました。
羅針盤は、船を動かさない。
どれほど正確に北を指していても、それだけでは船は進みません。
誰かが帆を張る。
舵を切る。
エンジンを動かす。
そうした行動があって、初めて船は動きます。
経営数字も同じです。
「粗利率が2ポイント下がった」
という数字は、会社の現在地を教えてくれます。
しかし、
「では何をするのか」
までは決めてくれません。
価格を上げるのか。
仕入先と交渉するのか。
商品構成を変えるのか。
不採算商品をやめるのか。
そこから先は、人間が決めて動く必要があります。
第2回でも触れた「分かっています」と「やりました」の間にある溝が、ここにもあります。
経営会議が「原因説明会」になっていないか
似たことは、多くの会社の経営会議でも起きています。
予算に対して売上が未達だった。
「なぜですか?」
「主要顧客からの発注が遅れたためです」
粗利率が下がった。
「なぜですか?」
「原材料価格が上昇したためです」
残業時間が増えた。
「なぜですか?」
「今月は繁忙期だったためです」
どれも間違った説明ではありません。
しかし、ここで会議が終わってしまうと、翌月も同じことが起こります。
なぜなら、原因を説明することと、次の行動を決めることは別だからです。
原因分析は過去を向いています。
行動は未来を向いています。
もちろん、「なぜそうなったのか」を考えることは重要です。
ただし、経営会議の目的が会社を良くすることであるなら、
「なぜこうなったのか」
だけではなく、
「だから、次に何を変えるのか」
まで進まなければなりません。
ところが、資料が精緻になればなるほど、私たちは分析そのものに満足してしまうことがあります。
グラフがきれいに並んでいる。
前年差も予算差も分かる。
原因もコメント欄に書いてある。
それだけで、何となく「経営管理ができている」ように感じてしまう。
ここに、見える化の落とし穴があります。
KPIが増えるほど、経営が良くなるわけではない
経営支援の現場でも、「何をKPIにすべきでしょうか」という相談をよく受けます。
もちろん、KPIは重要です。
しかし私は最近、
「何を測るか」と同じくらい、「その数字を見た後に何をするか」が重要ではないか
と考えています。
売上。
粗利率。
客単価。
成約率。
稼働率。
在庫回転率。
一人当たり付加価値。
数字はいくらでも作れます。
しかし、10個のKPIを毎月眺めながら何も変えない会社と、一つの数字を見て毎月一つ行動を変える会社があったとしたら、どちらの数字が変わっていくでしょうか。
おそらく後者です。
大切なのは、経営者が把握している数字の「量」ではありません。
数字と行動がつながっているかどうか。
ここが重要なのだと思います。
AIによって、「見える化」はさらに簡単になる
そして、この問題はAIの普及によって、これからさらに重要になると思っています。
これまで経営分析には、かなりの手間がかかりました。
会計データを集める。
Excelで加工する。
グラフを作る。
前年差を分析する。
コメントを書く。
こうした作業に多くの時間を使ってきました。
しかしAIが発達すれば、この部分のコストは大きく下がっていくでしょう。
「先月と比べて異常な数字を探して」
「粗利率が下がった原因を分析して」
「今後3カ月の資金繰りについて注意点を挙げて」
そう指示すれば、AIがかなりのところまで分析してくれる。
経営者が手にする「正しい分析」は、これまで以上に増えていくと思います。
これは間違いなく大きな進歩です。
ただ、ここで私は少し逆説的なことも考えています。
分析が簡単になればなるほど、分析すること自体の価値は相対的に下がっていくのではないか。
そして代わりに重要になるのが、
「その分析を見て、何を決めるのか」
ではないでしょうか。
AIが毎朝10個の改善提案を出してくれたとしても、10個すべてを実行することはできません。
むしろ情報が増えすぎれば、何から手をつければよいのか分からなくなる可能性すらあります。
だからこそ、AI時代の経営管理では、
「もっと分析する」
ことより、
「この数字を見て、次の一つの行動を決める」
ことが重要になるのではないかと思っています。
経営資料の最後に、一行だけ加えてみる
では、どうすれば数字と行動をつなげられるのでしょうか。
難しい仕組みから始める必要はないと思います。
たとえば、毎月使っている経営資料の最後に、一行だけ加えてみる。
「この数字を見て、来月までに何をするか」
これだけです。
粗利率が下がった。
→ A商品について値上げのシミュレーションをする。
在庫が増えた。
→ 90日以上動いていない在庫を今週中に一覧にする。
新規顧客が減った。
→ 来週、休眠顧客5社へ連絡する。
残業時間が増えた。
→ 最も残業の多い業務を一つ選び、作業工程を確認する。
数字を見て終わらない。
必ず、一つの行動に変換する。
そして次回の会議では、
「数字はどうだったか」
だけでなく、
「前回決めた行動を実行したか」
を確認する。
この二つをセットにするだけでも、経営会議の意味はかなり変わると思います。
良い経営資料とは何だろうか
かつての私は、良い経営資料とは、
「正確で、詳細で、分かりやすい資料」
だと思っていました。
もちろん、それらは今でも大切です。
しかし今は、そこにもう一つ条件を加えたいと思っています。
良い経営資料とは、次の行動が生まれる資料である。
10ページの精緻な分析資料を読んで何も変わらないのであれば、その資料は経営にとって本当に価値があったのでしょうか。
逆に、一枚の簡単な資料でも、
「この数字はまずい。明日A社に電話しよう」
という行動が生まれたなら、その一枚には大きな価値があります。
数字は、眺めるためにあるのではありません。
経営を動かすためにあります。
だからこそ、
「この数字は正しいか」
だけでなく、
「この数字を見て、何が変わるのか」
まで考える。
これが、数字を「情報」から「経営の道具」に変えるための一歩なのだと思います。
最後に、今回も一つ問いを置きます。
あなたの会社で毎月作っている経営資料を、一つ思い浮かべてみてください。
試算表でも、予算実績表でも、営業会議のKPI資料でも構いません。
その資料を見た結果、
「誰が、何を、いつまでにするのか」
が決まっているでしょうか。
もし決まっていないのであれば、次回から資料を一ページ増やす必要はありません。
最後に、一行だけ加えてみてください。
「この数字を見て、次に何をするか」
その一行が、精緻な分析よりも会社を動かすことがあるかもしれません。
次回:【第5回】羅針盤は、船を動かさない
今回、「羅針盤は船を動かさない」という話をしました。
しかし、ここにはもう少し深く考えてみたい問題があります。
管理会計は、長い間、
「正しい数字を経営者に届けること」
を大切にしてきました。
予算を作る。
実績と比較する。
差異を分析する。
KPIを管理する。
どれも重要な技術です。
ではなぜ、それだけでは会社が動かないことがあるのでしょうか。
もしかすると、その背景には、管理会計が暗黙のうちに置いてきた、
「正しい情報を与えれば、人は合理的に動く」
という人間観があるのかもしれません。
次回は、少し視点を引いて、管理会計が得意としてきたことと、そこからこぼれ落ちてきた「人間の行動」について考えてみたいと思います。
コメント